منذ سنوات، تُصنَّف الصين رسميًا كأكثر دولة صرامةً في التعامل مع العملات الرقمية: لا بورصات مرخصة، لا تعدين قانوني، ولا اعتراف بأي عملة رقمية كوسيلة دفع. ومع ذلك، تكشف بيانات جديدة أن العملات المستقرة في الصين لم تختفِ من الاقتصاد الموازي، بل تحوّلت إلى تجارة تُقدَّر بمليارات الدولارات تنتقل مباشرة من محفظة إلى محفظة، بعيدًا عن أي منصة أو بنك.
هذه ليست فرضية صحفية، بل خلاصة تقرير أصدرته شركة التحليل البلوكشيني الأمريكية Chainalysis في 5 أكتوبر 2026، ورصدته بالتفصيل منصة Journal du Coin الفرنسية قبل أن تتناوله Cointelegraph وCryptoBriefing في اليوم نفسه. والمثير أن الأرقام لا تتحدث عن تسريبات هامشية، بل عن نمط استهلاكي متكامل يضرب عرض الحائط بسنوات من الحظر الرسمي.
أبرز النقاط
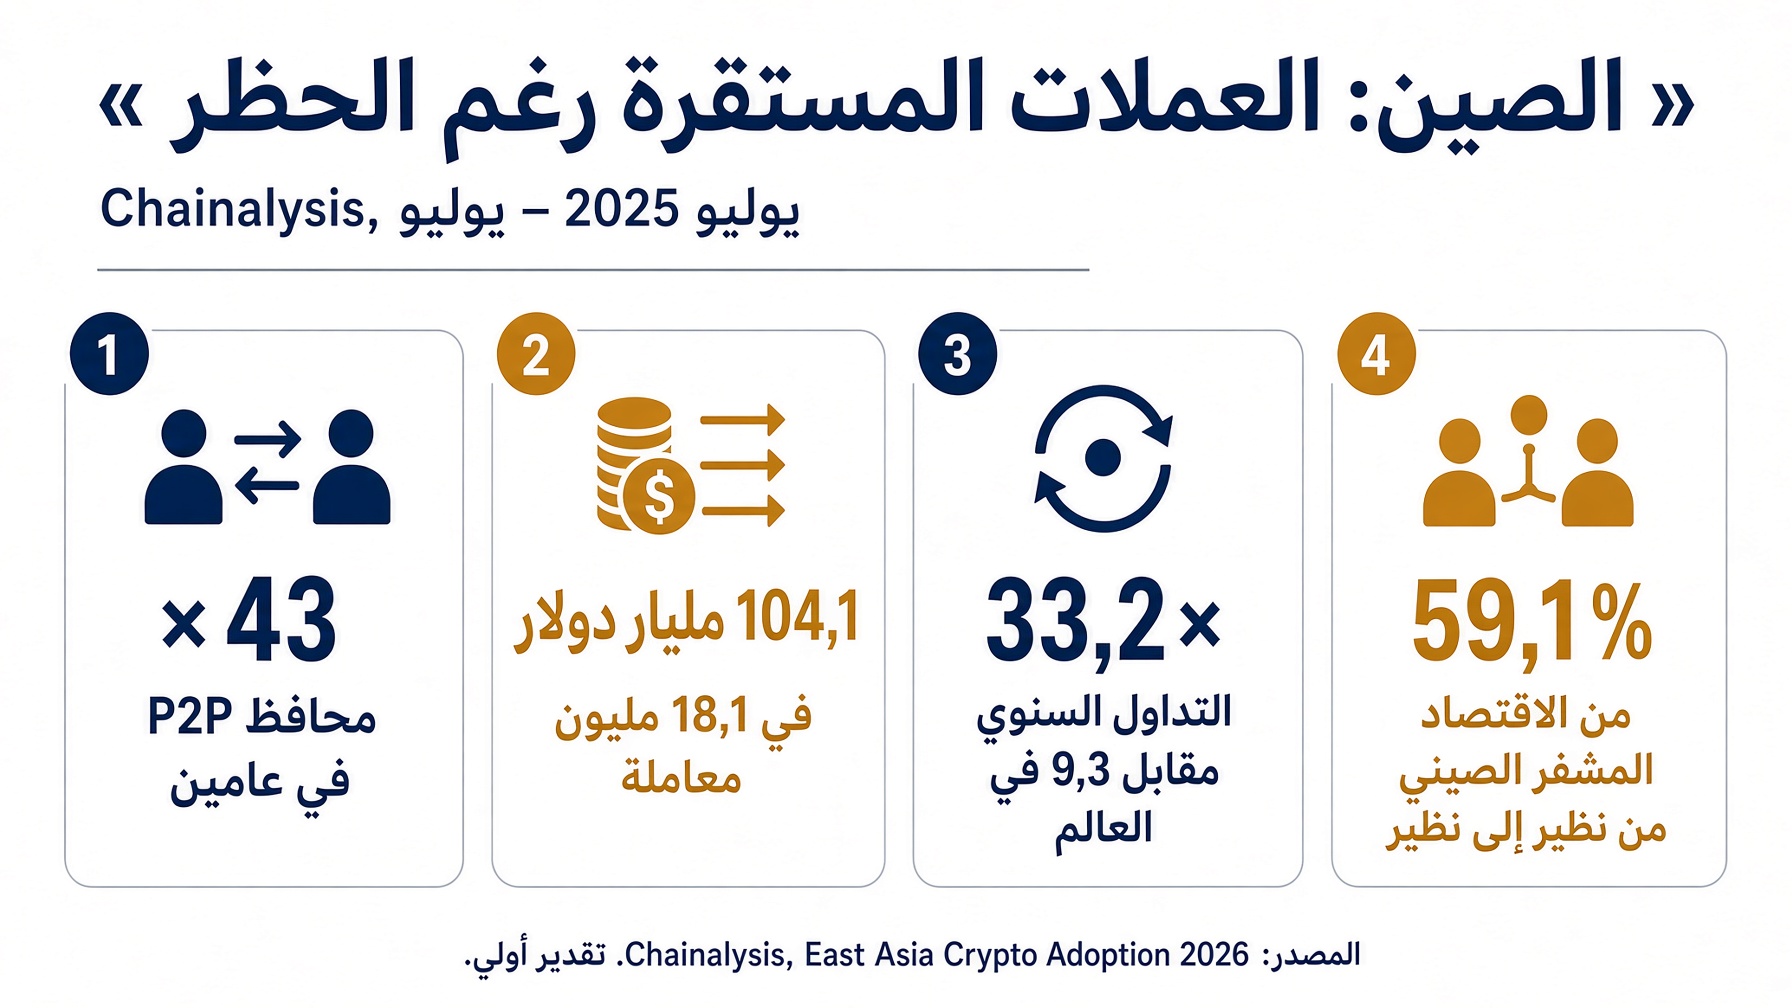
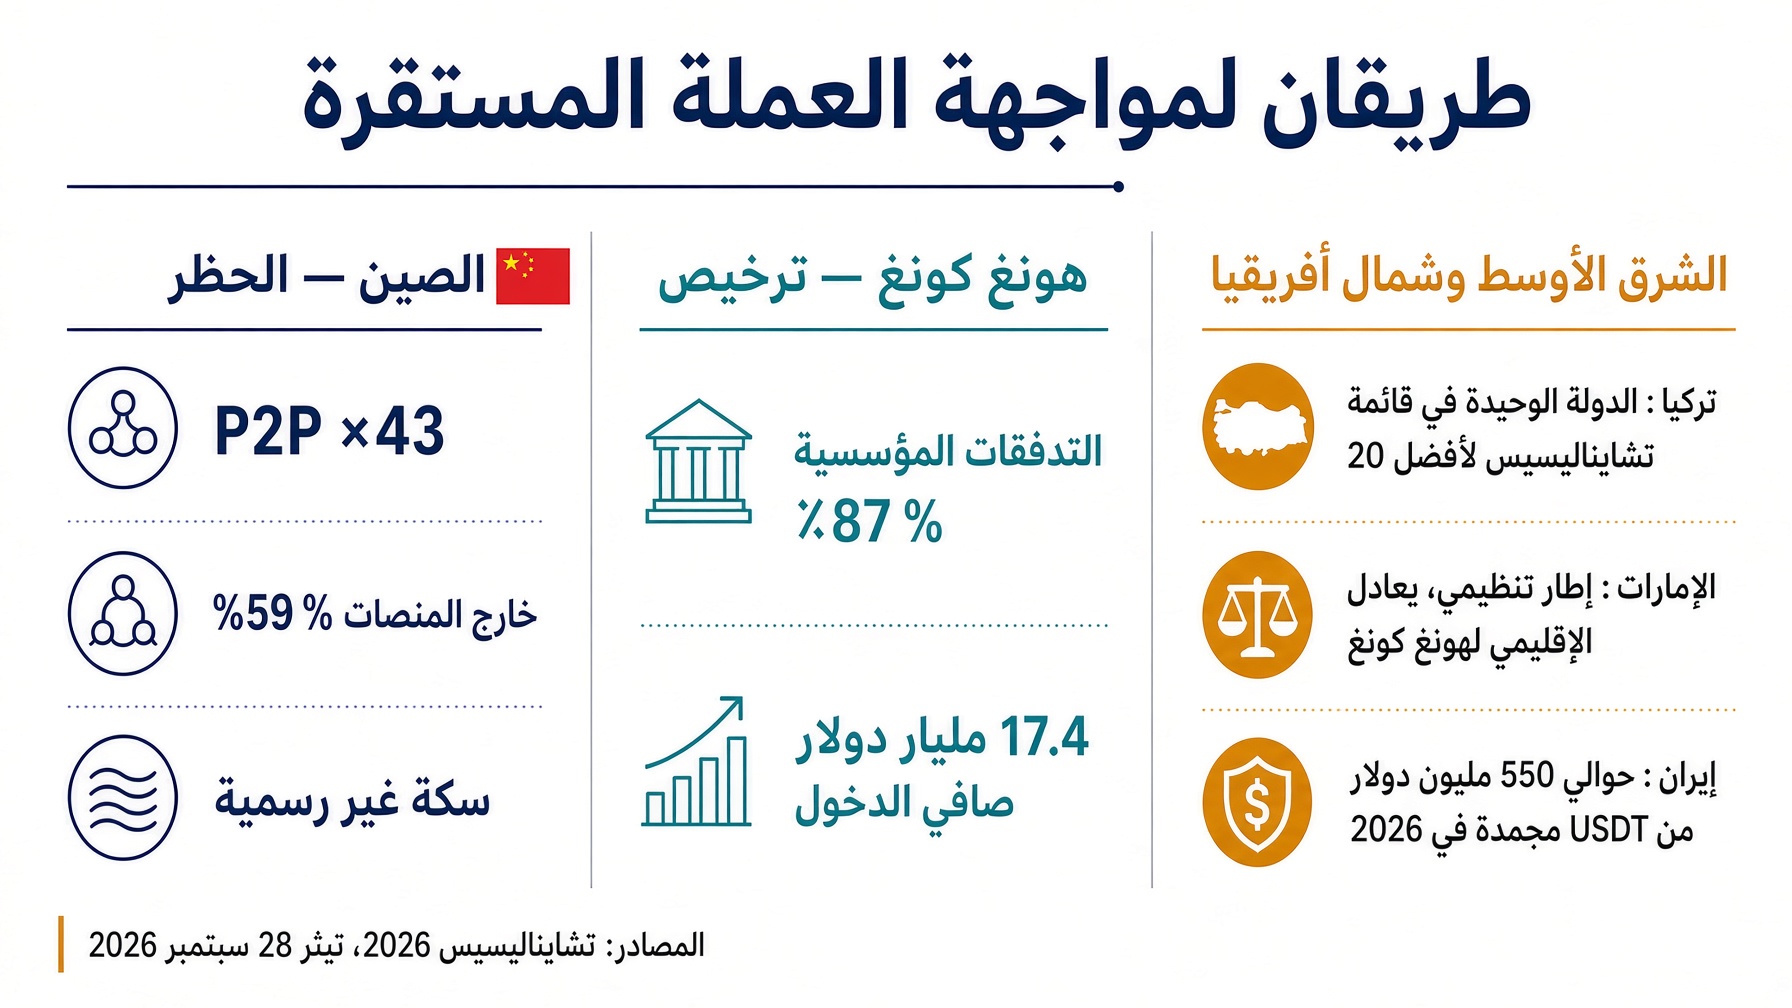
- تقرير Chainalysis (5 أكتوبر 2026) يقدّر اقتصاد العملات الرقمية في الصين بما لا يقل عن 176.3 مليار دولار، منها 59.1% عبر التداول المباشر بين المحافظ (P2P) — بزيادة 3.5 مرات في نسبة الحصة خلال عام واحد فقط.
- عدد المحافظ الفريدة التي ترسل عملات مستقرة بشكل مباشر تضاعف 43 مرة بين الربع الأول من 2024 والربع الثاني من 2026، رغم أن بكين أعادت تأكيد حظرها الشامل للعملات الرقمية مرتين خلال هذه الفترة.
- الدرس الأهم للعالم العربي ليس الأرقام الصينية نفسها، بل المنطق وراءها: حين تُغلق المنصات، لا يتوقف الطلب على « الدولار الرقمي » — بل ينتقل إلى التداول المباشر والقنوات غير الخاضعة للرقابة، تمامًا كما يحدث في إيران، وكما يقف المغرب العربي على حافته الآن.
ماذا يقول تقرير Chainalysis بالضبط عن العملات المستقرة في الصين؟
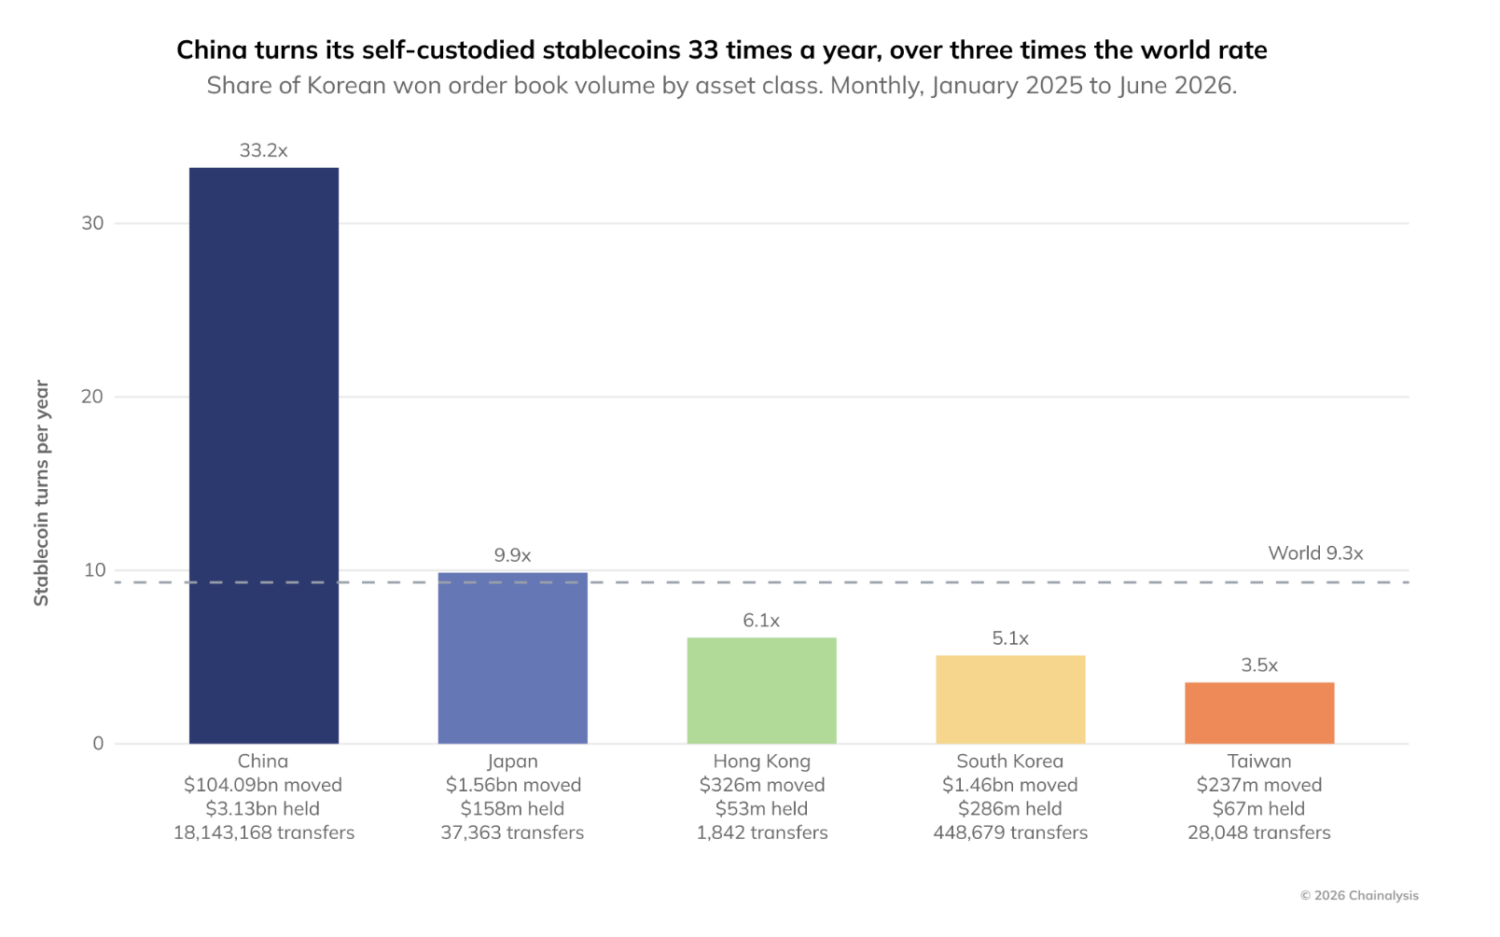
تعتمد منهجية Chainalysis على تتبع تدفقات البلوكشين العامة، وهو ما يسمح برصد الأنشطة حتى في الدول التي تحظر الخدمات المركزية. وبحسب تقرير آسيا الشرقية 2026 الصادر عن الشركة، بلغ حجم التحويلات المحفوظة ذاتيًا (self-custody) للعملات المستقرة في الصين نحو 104.1 مليار دولار عبر 18.1 مليون عملية تحويل، بين يوليو 2025 ويونيو 2026. وهذا يعني أن متوسط المخزون الفعلي المحتفَظ به لم يتجاوز 3.1 مليار دولار في أي لحظة، لكن سرعة دورانه بلغت 33.2 مرة في السنة — أي أكثر من 3 مرات المعدل العالمي البالغ 9.3 مرات.
الفارق بين « المخزون » و »الدوران » هنا جوهري: فهذه ليست أموالًا موضوعة للادخار، بل رأس مال عامل يُستخدم للدفع والتسوية اليومية. تصف Chainalysis هذا النمط بأنه أقرب إلى « رأس مال تشغيلي » منه إلى مدخرات رقمية، وهي قراءة منطقية لأي اقتصاد يحاول الالتفاف على قيود صارمة على الصرف.
ويشير التقرير بوضوح إلى أن الرقم المعلن هو الحد الأدنى فقط لا الحقيقة الكاملة، إذ يصعب قياس اقتصاد كامل يعمل خارج الأطر الرسمية.
« يبقى اقتصاد العملات الرقمية في الصين صعب التتبع بسبب الحظر الحكومي على الخدمات المرتبطة بها، والحجم الحقيقي قد يكون أعلى بكثير من التقدير المقدَّم. » — تقرير Chainalysis، أكتوبر 2026
أبرز الأرقام التي نشرها التقرير، كما وردت دون تحوير:
| المؤشر | القيمة | الفترة |
|---|---|---|
| نمو عدد المحافظ الفريدة في P2P | ×43 | الربع الأول 2024 → الربع الثاني 2026 |
| حجم العملات المستقرة في الحفظ الذاتي | 104.1 مليار دولار / 18.1 مليون تحويل | يوليو 2025 – يونيو 2026 |
| المتوسط اللحظي للمخزون | 3.1 مليار دولار | نفس الفترة |
| سرعة دوران رأس المال | 33.2 مرة/سنة (مقابل 9.3 عالميًا) | — |
| حصة التداول المباشر من الاقتصاد الرقمي الصيني | 59.1%، بزيادة 3.5 مرة خلال سنة | — |
| الحد الأدنى لحجم الاقتصاد الرقمي الصيني | 176.3 مليار دولار | — |
كيف تحوّل حظر العملات الرقمية إلى « اقتصاد محافظ » موازٍ؟
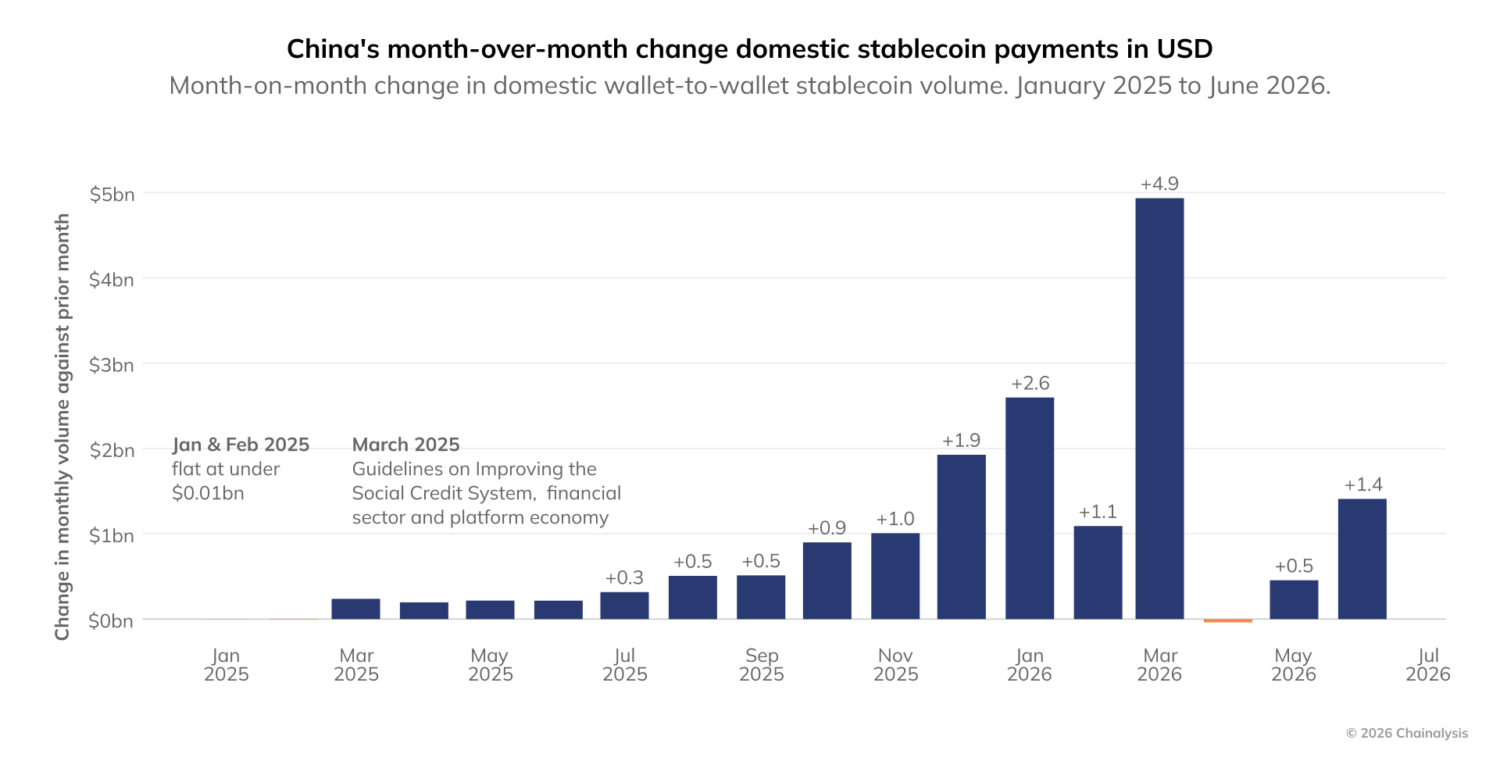
الأرقام الشهرية توضّح القصة أكثر من أي تحليل نظري. فقد ارتفعت التدفقات الشهرية للتداول المباشر من نحو 240 مليون دولار في مارس 2025 إلى ما يقارب 5 مليارات دولار بعد 13 شهرًا فقط، بلغت قمتها في مارس 2026 بـ4.9 مليار دولار في شهر واحد. هذا النمط المتصاعد باستمرار، دون أي تراجع يُذكر، هو ما يجعل Chainalysis تصفه بأنه تحوّل بنيوي في سلوك المستخدمين الصينيين لا موجة عابرة.
واللافت أن النمو الأكبر لم يأتِ من المعاملات الكبيرة، بل من الشرائح الصغيرة التي تخص المستخدم العادي أكثر من المضاربين المحترفين: التحويلات الأقل من 100 دولار ارتفعت 996%، وتلك بين 100 و1000 دولار بنسبة 1057%، بينما سجلت شريحة 1000 إلى 10 آلاف دولار نموًا بلغ 1321%، وجميعها في مارس 2025 وحده. يربط التقرير هذا التسارع بشكل مؤقت بتوسيع نظام « الائتمان الاجتماعي » في الصين في تلك الفترة، لكنه يصف هذه الصلة صريحًا بأنها « فرضية عمل » لا علاقة سببية مؤكدة — وهو تحفظ يستحق أن يُذكر بنفس الأمانة التي ذكره بها التقرير الأصلي.
خلاصة هذا القسم في ثلاث نقاط فقط:
- النمو يتركّز في المعاملات الصغيرة اليومية، وهو ما يشير إلى استخدام استهلاكي حقيقي لا مضاربة مؤسسية.
- سرعة الدوران العالية (33.2 مرة/سنة) تؤكد أن هذه الأموال « تعمل » باستمرار كأداة دفع، لا كمخزن قيمة ساكن.
- الصلة بالائتمان الاجتماعي تبقى تفسيرًا محتملًا غير مؤكد، ويجب التعامل معه كفرضية فقط.
إطاران تنظيميان، لا واحد: ماذا فعلت بكين فعليًا؟
من الخطأ الحديث عن « قرار صيني واحد » بشأن العملات المستقرة، لأن ما حدث فعليًا هو تصعيد تنظيمي على مرحلتين متتاليتين خلال أقل من ثلاثة أشهر. المرحلة الأولى جاءت في 28 نوفمبر 2025، حين استدعى البنك المركزي الصيني اجتماعًا متعدد الجهات أعاد فيه التأكيد على حظر العملات الرقمية، مع تسليط الضوء بشكل خاص على العملات المستقرة بسبب ثغراتها في إجراءات « اعرف عميلك » ومكافحة غسل الأموال، وربطها بالتحويلات العابرة للحدود غير المشروعة.
ثم جاءت المرحلة الثانية في 6 فبراير 2026، عبر إشعار مشترك حمل الرمز 银发〔2026〕42号، وقّعته ثماني جهات بقيادة البنك المركزي، ليحل محل إشعار سابق صادر في 2021. هذا الإشعار الجديد حظر إصدار عملات مستقرة مرتبطة باليوان من خارج الصين دون موافقة رسمية مسبقة، كما وضع ضوابط جديدة على ترميز الأصول الحقيقية. والمفارقة أن الشهر التالي مباشرة، مارس 2026، كان الشهر الأعلى في كل بيانات Chainalysis من حيث تدفقات التداول المباشر — ما يوحي بأن التشديد التنظيمي لم يُبطئ النشاط، بل تزامن مع تسارعه.
الصين في مرآة العالم: ماذا يقول مؤشر Chainalysis للتبني العالمي 2026؟
لفهم حجم الظاهرة الصينية بمعزل عن الانطباعات، يفيد وضعها داخل سياق عالمي أوسع. ففي مؤشر التبني العالمي لعام 2026 الصادر عن Chainalysis في 23 سبتمبر 2026، تحتل الصين المركز الثاني عشر عالميًا في التبني الإجمالي، لكنها تقفز إلى المركز الثاني عالميًا في مؤشر التداول المباشر بين المحافظ، خلف نيجيريا فقط. أما على مستوى العالم العربي، فإن تركيا هي الدولة الوحيدة من منطقة الشرق الأوسط وشمال أفريقيا الحاضرة في قائمة العشرين الأولى عالميًا، وتحتل المركز السابع عشر في مؤشر التداول المباشر تحديدًا.
عالميًا، قفز حجم التداول المباشر المحلي من 56.8 مليار دولار إلى 228.7 مليار دولار، أي بنسبة 302.9%، بينما نمت التدفقات العابرة للحدود للعملات المستقرة من 124.2 إلى 220.3 مليار دولار بنسبة 77.5%. هذه ليست ظاهرة صينية بحتة، بل اتجاه عالمي تتقدمه اقتصادات تعاني من قيود صرف أو تضخم أو إغلاق منصات — والصين، على ضخامتها، ليست إلا أحد تجلياته الأكثر توثيقًا.
ماذا يعني هذا كله للعالم العربي؟
السؤال الذي يهم قارئًا عربيًا ليس « كم يبلغ حجم السوق الصينية »، بل: ماذا يحدث فعليًا حين تختار دولة الحظر بدل الترخيص؟ الجواب الصيني واضح: الحظر لا يُطفئ الطلب على الدولار الرقمي، بل يدفعه نحو قنوات أسرع وأقل خضوعًا للإشراف. والمنطقة العربية تعيش بالفعل، على مستويات متفاوتة، هذا السيناريو بالضبط.
إيران: حين يتجاوز « التجميد » قدرة الحظر المحلي على ردع المستخدمين
الحالة الإيرانية تُظهر الحد الذي يتوقف عنده الحظر المحلي عن العمل، وتبدأ عنده قوة أخرى تمامًا: سلطة المُصدِر نفسه على التجميد. فبحسب بيان رسمي لشركة Tether بتاريخ 28 سبتمبر 2026، دعمت الشركة تجميد ما يقارب 550 مليون دولار من USDT المرتبط بإيران خلال عام 2026 وحده، من ضمنها أكثر من 344 مليون دولار في أبريل عبر عنوانين أُدرجا لاحقًا رسميًا من قِبل مكتب مراقبة الأصول الأجنبية الأمريكي (OFAC) كمعرّفات رقمية تابعة للبنك المركزي الإيراني، بالإضافة إلى أكثر من 130 مليون دولار جُمِّدت في يوليو. وأضاف تقرير تحقيقي لمجلس الشيوخ الأمريكي، نُشر في 29 سبتمبر 2026، أن 84% من 846 محفظة مُعاقَبة مرتبطة بإيران كانت تستخدم USDT تقريبًا بشكل كامل.
الخلاصة من هذه الحالة بسيطة ومهمة في آن: التداول المباشر بين المحافظ قد يتفوق فعليًا على الرقابة المصرفية المحلية، لكنه لا يتفوق بالضرورة على سلطة الشركة المُصدِرة للعملة المستقرة نفسها، التي تحتفظ بالقدرة الفنية على تجميد أي عنوان متورط بمجرد تحديده.
الإمارات: الطريق الآخر، حين تُستبدَل المطاردة بالترخيص
على النقيض من نموذجَي الصين وإيران، اختارت الإمارات مسارًا مختلفًا تمامًا: الترخيص بدل الحظر. فعبر إطار هيئة تنظيم الأصول الافتراضية (VARA) وتسجيل « عملات الدفع » من قِبل المصرف المركزي الإماراتي، أصبح النشاط مرئيًا ومؤسسيًا بدل أن يُختبأ في مجموعات Telegram المشفّرة. هذا النموذج يُعرف أحيانًا بـ »نموذج هونغ كونغ » نسبةً إلى الإطار المماثل الذي تتبعه هونغ كونغ، والذي اجتذب بالفعل تدفقات مؤسسية بمليارات الدولارات بفضل وضوحه القانوني.
المغرب العربي: نقطة التحول التي لم تُحسم بعد
يقف المغرب والجزائر عند نفس مفترق الطرق الذي تجاوزته الصين فعليًا منذ سنوات، لكن في الاتجاه المعكوس تقريبًا. المغرب يمر الآن بمرحلة انتقالية عبر مشروع القانون 42.25 الذي يحوّل الموقف الرسمي تدريجيًا من حظر صريح إلى إطار تنظيمي محدد، بينما تبقى الجزائر متمسكة بالحظر الكامل رغم وجود نحو 1.7 مليون مستخدم فعلي داخل حدودها بحسب تقديرات سابقة. فقرة واحدة تكفي لتلخيص الدرس الصيني هنا: الحظر لم يُخمد 104 مليارات دولار من التداول، بل جعلها أسرع وأقل شفافية — وهو بالضبط السيناريو الذي يخشاه أي مُشرّع يراقب تجربة بكين عن كثب.
جدول سريع يلخّص الفارق بين المسارين:
| المعيار | مسار الحظر (الصين، إيران) | مسار الترخيص (الإمارات، هونغ كونغ) |
|---|---|---|
| مكان النشاط | محافظ خاصة، Telegram، OTC غير مُعلن | منصات مرخصة ومراقَبة علنًا |
| الشفافية للجهات الرقابية | منخفضة جدًا، تُقاس بالتقدير لا بالرصد المباشر | عالية، بيانات مؤسسية متاحة |
| قدرة الدولة على التدخل | محدودة، إلا عبر سلطة المُصدِر على التجميد | مباشرة عبر الترخيص والإشراف البنكي |
| الأثر على حجم السوق | لا يوقف الطلب، بل يُعيد توجيهه | يستقطب تدفقات مؤسسية مرئية |
المفارقة التي يجب تجنّبها عند الحديث عن « حجم السوق العربي »
من المهم التنبيه هنا إلى ما لا ينبغي كتابته: لا يوجد رقم دقيق يقارن مباشرة بين حجم التداول المباشر في الصين (104 مليارات دولار) وما يعادله في منطقة الشرق الأوسط وشمال أفريقيا، لأن Chainalysis لم تنشر فصلًا إقليميًا مخصصًا بهذا المستوى من التفصيل حتى تاريخ هذا المقال. بعض التقديرات البديلة، مثل تلك الصادرة عن Bitcoin Policy Institute والتي تتحدث عن نحو 350 مليار دولار من حجم التداول على البلوكشين في المنطقة، تعتمد منهجية مختلفة تمامًا عن منهجية Chainalysis، ومزجها بالأرقام الصينية يُعد مقارنة غير دقيقة يجب تجنّبها.
كيف تحمي نفسك إذا كنت تتعامل بالعملات المستقرة في بيئة غير مرخصة؟
بصرف النظر عن موقفك من شرعية التداول في بلدك، فإن أي تعامل مع عملات مستقرة خارج منصة مرخصة يرفع من مخاطر الاحتيال وفقدان الوصول إلى الأموال، لأن لا جهة وسيطة يمكن اللجوء إليها عند وقوع خطأ. أول خطوة عملية هنا ليست قانونية بل تقنية: نقل الأموال من محافظ التطبيقات (hot wallets) المعرّضة للاختراق إلى محفظة Ledger الباردة، التي تحتفظ بالمفاتيح الخاصة بعيدًا عن الإنترنت تمامًا، بعد مراجعة دليلنا الشامل لأمن العملات الرقمية للتعرف على الفروق العملية بين أنواع المحافظ.
- تحقق دائمًا من سمعة الطرف الآخر في أي صفقة P2P قبل تحويل أي مبلغ.
- لا تحتفظ بمبالغ كبيرة في محافظ متصلة بالإنترنت لفترات طويلة.
- تذكّر أن التداول المباشر لا يعني الحصانة من التتبع أو التجميد، كما يوضح مقالنا عن خرافة انعدام الهوية في الكريبتو.
الخلاصة
ما يكشفه تقرير Chainalysis عن الصين ليس خبرًا عابرًا عن اقتصاد آسيوي بعيد، بل درسٌ عملي في كيفية تصرف الطلب على الدولار الرقمي حين تُغلق الأبواب الرسمية أمامه. الحظر الصيني الصارم لم يمنع نشوء اقتصاد مواز بقيمة لا تقل عن 176.3 مليار دولار، بل أعاد توجيهه نحو التداول المباشر بين المحافظ بسرعة دوران تتجاوز ثلاث مرات المعدل العالمي. وبينما تقف إيران عند حدود ما يمكن أن يفعله التجميد من طرف المُصدِر، وتختار الإمارات طريق الترخيص المؤسسي، يبقى المغرب العربي عند مفترق طرق لم يُحسم بعد. هذا المقال سيُحدَّث كلما صدرت بيانات جديدة من Chainalysis أو تغيّر الإطار التنظيمي الصيني أو الإقليمي.
الأسئلة الشائعة
هل العملات المستقرة ممنوعة رسميًا في الصين؟
نعم، تحظر الصين رسميًا تداول جميع العملات الرقمية بما فيها العملات المستقرة منذ 2021، وأعادت تأكيد هذا الحظر مرتين خلال 2025 و2026. لكن الحظر القانوني لم يمنع استمرار تداول مليارات الدولارات عبر المحافظ الشخصية مباشرة.
ما الفرق بين التداول المباشر (P2P) والتداول عبر منصة مرخصة؟
التداول المباشر يعني تحويل العملات الرقمية من محفظة إلى محفظة دون وسيط مركزي أو منصة خاضعة للترخيص، بينما التداول المرخّص يتم عبر منصة مسجّلة تخضع لإجراءات « اعرف عميلك » ومكافحة غسل الأموال. التداول المباشر أسرع وأقل شفافية، لكنه لا يوفر أي حماية رسمية في حال الاحتيال.
هل يمكن تتبع معاملات العملات المستقرة حتى لو كانت تتم مباشرة بين المحافظ؟
نعم، إذ تعمل شركات تحليل البلوكشين مثل Chainalysis على رصد هذه التحويلات عبر السجلات العامة للبلوكشين نفسه، حتى في غياب منصة مركزية. كما أن المُصدِر نفسه (كشركة Tether) يحتفظ بالقدرة التقنية على تجميد عناوين محددة، كما حدث مع محافظ مرتبطة بإيران في 2026.
ماذا يمكن أن يتعلمه المغرب أو الجزائر من التجربة الصينية؟
الدرس الأساسي هو أن حظر المنصات لا يُنهي الطلب على العملات المستقرة، بل يدفعه نحو قنوات أقل شفافية وأصعب على الرقابة. الدول التي اختارت الترخيص المؤسسي بدل الحظر، كالإمارات، استطاعت استقطاب النشاط إلى بيئة مرئية ومراقَبة بدل تركه ينتقل إلى الظل.
هل الاحتفاظ بعملات مستقرة في بلد يحظر الكريبتو يعرّضني لخطر قانوني؟
يختلف هذا حسب القوانين المحلية، وفي بعض الدول العربية مثل الجزائر يُعد التعامل بالعملات الرقمية مخالفة قانونية صريحة بعقوبات محددة. من المهم مراجعة الوضع القانوني في بلدك بدقة قبل أي تعامل، والتعامل مع هذا المقال كمعلومة تحليلية لا كنصيحة قانونية أو مالية.