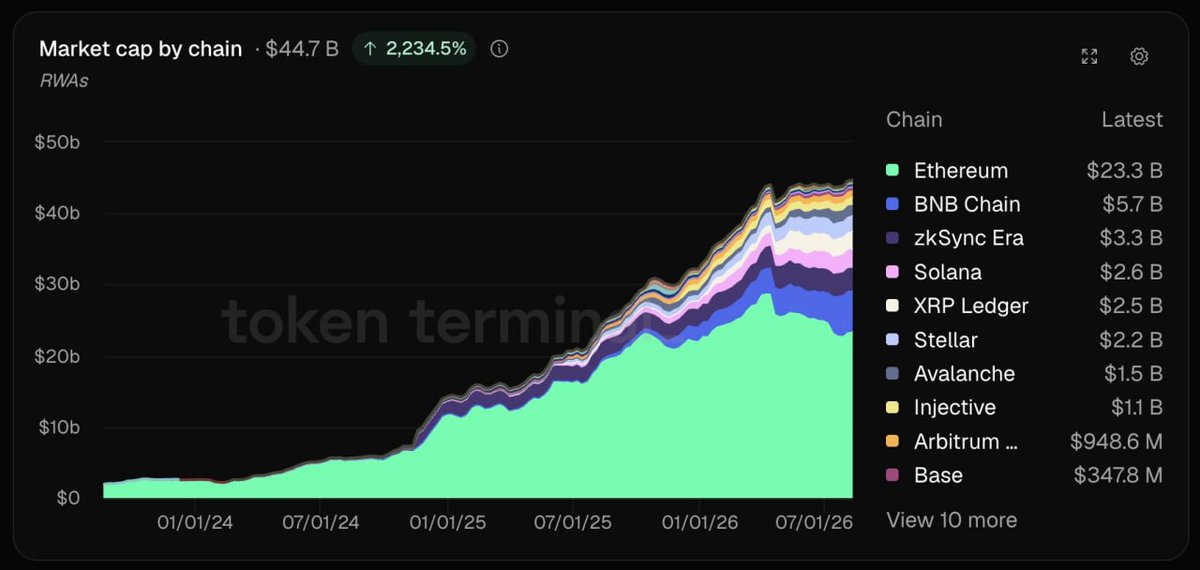
وصل سوق ترميز الأصول الحقيقية (RWA) إلى 44.7 مليار دولار في أغسطس 2026، مسجلًا نموًا يقارب 2,200% خلال ثلاث سنوات فقط، في واحدة من أقوى قصص النمو في تاريخ صناعة البلوكشين. واللافت أن ترميز الأصول الحقيقية واصل صعوده بمعزل تام عن تقلبات سوق العملات الرقمية، بل نما بأكثر من 40% منذ بداية العام بينما كانت أسعار العملات الكبرى تتراجع.
خلف هذه الأرقام تحول عميق: وول ستريت لم تعد تجرّب البلوكشين، بل بدأت تنقل إليها أصولها الفعلية — سندات الخزانة الأمريكية، صناديق الائتمان، الذهب، وحتى العقارات. والمفاجأة الأكبر للقارئ العربي: منطقة الخليج ليست متفرجًا في هذا السباق، بل أحد قادته العالميين، بفرصة ترميز تقدر بنصف تريليون دولار بحلول 2030.
في هذا التحليل نفكك أرقام السوق بالتفصيل، ونشرح من يهيمن على أي شبكة، ولماذا تتدفق أموال المؤسسات الآن تحديدًا، ثم نتعمق في الدور الاستثنائي الذي تلعبه الإمارات والسعودية والبحرين في جعل المنطقة مختبرًا عالميًا للتمويل المرمز.
أبرز النقاط في هذا المقال:
- سوق RWA بلغ 44.7 مليار دولار (بيانات Token Terminal، أغسطس 2026) بنمو ~2,200% في 3 سنوات، دون احتساب العملات المستقرة.
- إيثيريوم تستحوذ على نحو 52% من السوق (23.3 مليار دولار)، تليها BNB Chain وzkSync وسولانا وXRP Ledger.
- الصناديق المرمزة (سندات الخزانة والائتمان الخاص) تشكل نحو 77% من السوق، والذهب نحو 16.5%.
- فرصة الترميز في دول الخليج وحدها تقارب 500 مليار دولار بحلول 2030 (تقديرات Kearney وCtrl Alt).
- دبي تستهدف ترميز 30% من سوقها العقاري، والسعودية نفذت أول عملية ترميز سيادي لصك ملكية عقارية في العالم.
ما هو ترميز الأصول الحقيقية؟ ولماذا يغيّر قواعد اللعبة؟
ببساطة، ترميز الأصول الحقيقية هو تحويل أصل تقليدي — سند خزانة، سبيكة ذهب، شقة في دبي، صك إسلامي — إلى رموز رقمية على البلوكشين تمثل ملكيته كليًا أو جزئيًا. وقد شرحنا الأسس التقنية الكاملة لهذه العملية في دليلنا الشامل لترميز الأصول، لكن الجوهر الاقتصادي يتلخص في أربع مزايا تعجز عنها الأسواق التقليدية:
- الملكية الجزئية: يمكنك امتلاك 1% من عقار أو جزء من سند خزانة بمبالغ صغيرة، بدل الحاجة إلى رأس مال ضخم.
- سيولة على مدار الساعة: الأسواق المرمزة لا تغلق أبوابها في عطلة نهاية الأسبوع ولا تعرف « ساعات التداول ».
- تسوية شبه فورية: نقل الملكية يتم في ثوانٍ بدل أيام المقاصة التقليدية.
- قابلية التركيب مع DeFi: الأصل المرمز يمكن استخدامه ضمانًا للإقراض أو مكونًا في منتجات مالية أخرى.
نقطة منهجية مهمة قبل الأرقام: هذه السوق لا تشمل العملات المستقرة التقليدية، التي تضيف وحدها نحو 300 مليار دولار إضافية إذا احتُسبت — فالحديث هنا عن الأصول الاستثمارية المرمزة حصرًا.
خريطة السوق بالأرقام: من يهيمن على ماذا؟
بحسب بيانات Token Terminal لمنتصف أغسطس 2026، تبدو خريطة توزيع الـ44.7 مليار دولار على الشبكات كالتالي (مع الإشارة إلى أن متتبعات أخرى مثل RWA.xyz تسجل نحو 38 مليارًا باختلاف منهجية الاحتساب):
| الشبكة | القيمة المرمزة | الحصة التقريبية |
|---|---|---|
| Ethereum | 23.3 مليار دولار | ~52% |
| BNB Chain | 5.7 مليارات دولار | ~13% |
| zkSync Era | 3.3 مليارات دولار | ~7% |
| Solana | 2.6 مليار دولار | ~6% |
| XRP Ledger | 2.5 مليار دولار | ~6% |
| شبكات أخرى (Avalanche وStellar وغيرها) | البقية | ~16% |
أما من حيث نوعية الأصول، فالصورة أكثر تركّزًا: الصناديق المرمزة — وعلى رأسها سندات الخزانة الأمريكية (نحو 15-16 مليار دولار) والائتمان الخاص — تمثل قرابة 77% من السوق، تليها المعادن الثمينة وفي مقدمتها الذهب بنحو 16.5%، ثم الأسهم المرمزة بنحو 6%.
وعلى مستوى اللاعبين، تتصدر بلاك روك المشهد بصندوقها BUIDL البالغ نحو 2.7 مليار دولار — امتدادًا للرهان الذي حللناه سابقًا في مقالنا عن استراتيجية بلاك روك في ترميز الأصول على إيثيريوم — إلى جانب Circle وOndo Finance وSecuritize وFranklin Templeton وTether بذهبها المرمز XAUT.
المؤشر الأهم على أن السوق تجاوزت مرحلة التجريب هو الاستخدام الفعلي: ودائع الأصول المرمزة في منصات الإقراض والتداول اللامركزي تضاعفت ثلاث مرات لتبلغ 7.4 مليارات دولار بين منتصف 2025 ومنتصف 2026 — في الوقت الذي كان فيه إجمالي DeFi يتراجع. الأصول المرمزة لم تعد تُخزَّن فحسب، بل تُستخدم.
لماذا الآن؟ ثلاثة محركات خلف الطفرة
- العائد الجذاب في عالم رقمي: سندات الخزانة المرمزة تدر 3-5% سنويًا، والائتمان الخاص بين 9 و18% — عوائد « حقيقية » مدعومة بأصول فعلية، تجذب رؤوس أموال تبحث عن بديل لتقلبات العملات الرقمية.
- دخول المؤسسات بثقلها الكامل: عندما تطلق بلاك روك وفرانكلين تمبلتون منتجات مرمزة وتوسعها عامًا بعد عام، يتحول الترميز من « تجربة كريبتو » إلى فئة أصول معترف بها في وول ستريت.
- نضوج التقنية والتنظيم معًا: البنية التحتية أصبحت قادرة على التسوية الفورية والامتثال المدمج (KYC/AML على مستوى الرمز نفسه)، بينما بدأت أطر تنظيمية واضحة تظهر — وفي مقدمتها أطر منطقتنا العربية.
المخاطر التي يجب أن يعرفها المستثمر قبل الحماس
في المقابل، تبقى تحديات حقيقية لا يجوز تجاهلها عند قراءة هذه الأرقام المتسارعة:
- التنظيم المجزأ: ما يُعد ورقة مالية مرمزة قانونية في دبي قد يكون منتجًا غير مرخص في بلد مجاور، وغياب معايير عالمية موحدة يعقّد التداول عبر الحدود.
- التركّز: جزء كبير من السوق يتركز في عدد محدود من المنتجات والمصدرين — تعثر مصدر واحد كبير قد يهز ثقة السوق كلها.
- حفظ الأصول والوسطاء: الرمز على البلوكشين لا يساوي شيئًا إذا لم يكن الأصل الحقيقي خلفه محفوظًا ومدققًا لدى جهة موثوقة، وهنا يعود عنصر الثقة التقليدي من النافذة.
- سيولة واعدة لا مضمونة: قابلية التداول على مدار الساعة لا تعني وجود مشترين على مدار الساعة، خصوصًا في الأصول العقارية المجزأة.
هذه تحديات مرحلة نمو لا علامات فقاعة، لكنها تفرض على المستثمر التعامل مع منتجات RWA بالمعايير نفسها التي يقيّم بها أي استثمار تقليدي: من المصدر؟ وأين الأصل؟ ومن يدققه؟
الخليج العربي: من متفرج إلى مختبر عالمي للترميز
هنا يصبح الخبر عربيًا بامتياز. تقدر دراسة مشتركة لشركة Kearney وCtrl Alt حجم الأصول القابلة للترميز في دول مجلس التعاون الخليجي وحدها بنحو 500 مليار دولار بحلول 2030، يتركز معظمها في العقارات — أكبر مخزون ثروة غير سائلة في المنطقة — إلى جانب الذهب والصكوك الإسلامية والبنية التحتية للطاقة.
الإمارات: الريادة في التنفيذ
تمتلك الإمارات أكثر منظومة ترميز اكتمالًا في العالم العربي، بفضل أطر VARA في دبي وDFSA في مركز دبي المالي العالمي. وأبرز ما يميز التجربة الإماراتية أنها انتقلت من الأوراق إلى الواقع:
- دائرة الأراضي والأملاك في دبي تستهدف ترميز 30% من السوق العقاري خلال العقد الجاري، ضمن خطة لترميز أصول بقيمة 60 مليار درهم (نحو 16 مليار دولار) بحلول 2033.
- منصة Prypco Mint للملكية العقارية الجزئية تسجل مبيعات قياسية بعتبات دخول منخفضة تناسب صغار المستثمرين.
- ترميز الذهب عبر DMCC، امتدادًا للمسار الذي رصدناه في اتفاقية تيثر وDMCC دبي للأصول المرمزة.
- أول صندوق نقدي مرمز في المنطقة، وسندات مرمزة عبر بنك أبوظبي الأول وHSBC على بورصة أبوظبي.
السعودية: البنية التحتية السيادية
بينما تتفوق الإمارات في سرعة التنفيذ التجاري، تبني السعودية شيئًا مختلفًا نوعيًا: بنية ترميز سيادية مملوكة للدولة. ففي فبراير 2026، نفذت المملكة أول عملية في العالم لترميز صك ملكية عقارية « سيادية المنشأ » عبر السجل العقاري الوطني بالشراكة مع droppRWA — بتسوية تمت في ثوانٍ بدل أيام. وتبع ذلك إطلاق بنية وطنية لترميز العقارات وتفويضات بقيمة 12.5 مليار دولار، إلى جانب شراكة مع Tether Hadron للعقار المؤسسي ومركز تميز للأصول المرمزة يغطي الطاقة والكربون والسندات.
الطموح المعلن — كما فصّلنا في تحليلنا لخطة ترميز الأصول في السعودية ضمن رؤية 2030 — هو الوصول إلى نظام مالي وطني مرمز بحلول 2030، يمنح المملكة مرونة أكبر في مواجهة الصدمات العالمية ويجذب رؤوس الأموال الأجنبية إلى أصولها.
بقية دول المنطقة
البحرين تتقدم بثبات عبر منصة ATME لترميز الذهب والملكية الخاصة، وقطر أطلقت إطارها الخاص للأصول الرقمية، فيما تختبر الصناديق السيادية الكبرى — مثل مبادلة — الترميز كوسيلة لتوسيع قاعدة المستثمرين دون التخلي عن السيطرة. ويبقى الرهان الأكثر تميزًا إقليميًا هو الصكوك المرمزة: زواج طبيعي بين التمويل الإسلامي القائم أصلًا على أصول حقيقية وتقنية صُممت لتمثيل الأصول الحقيقية رقميًا. فالصك الإسلامي يشترط بطبيعته ارتباط التمويل بأصل ملموس — وهو بالضبط ما يوفره الترميز مع شفافية إضافية في التتبع والملكية — ما يجعل المنطقة مرشحة لتصدير هذا المنتج إلى أسواق التمويل الإسلامي العالمية التي تتجاوز أصولها 4 تريليونات دولار.
سر تقدم المنطقة ليس المال وحده، بل فلسفة التنظيم: الجهات الخليجية تبني الأطر بالشراكة مع الصناعة قبل إطلاق المنتجات، بينما يغلب على الغرب رد الفعل بعد وقوع المشكلات. أضف إلى ذلك حاجة اقتصادية حقيقية — تسييل ثروة عقارية هائلة وجذب رؤوس أموال ضمن خطط التنويع بعد النفط — فتحصل على وصفة ريادة عالمية.
إلى أين يتجه السوق بحلول 2030؟
تتفاوت التوقعات لكنها تتفق على الاتجاه: Binance Research تضع سيناريو أساسيًا عند نحو 661 مليار دولار، بينما تتحدث تقديرات BCG وMcKinsey وStandard Chartered عن نطاق يمتد من 500 مليار إلى عدة تريليونات دولار بنهاية العقد. وحتى بأكثر السيناريوهات تحفظًا، فالحديث عن سوق سيتضاعف أكثر من عشر مرات خلال أربع سنوات.
للمستثمر العربي، الرسالة ذات شقين. الأول: الترميز هو الجسر الذي ستعبر منه الأموال المؤسسية الكبرى إلى البلوكشين، وفهمه اليوم يعني فهم شكل الأسواق المالية غدًا. والثاني: منطقتنا ليست مستهلكًا لهذا التحول بل منتجًا له — ومن المرجح أن تكون العقارات الخليجية المرمزة والصكوك الرقمية من أوائل المنتجات التي تلمس حياة المستثمر الفرد في المنطقة خلال السنوات القليلة القادمة.
الأسئلة الشائعة
ما هي الأصول الحقيقية المرمزة (RWA)؟
هي أصول تقليدية — سندات خزانة، ذهب، عقارات، صناديق ائتمان، صكوك — تُمثَّل ملكيتها برموز رقمية على البلوكشين، ما يتيح تملكها جزئيًا وتداولها على مدار الساعة وتسويتها في ثوانٍ واستخدامها في تطبيقات التمويل اللامركزي.
ما حجم سوق ترميز الأصول الحقيقية في 2026؟
بلغ نحو 44.7 مليار دولار في أغسطس 2026 بحسب Token Terminal (ونحو 38 مليارًا بمنهجية RWA.xyz)، دون احتساب العملات المستقرة، بنمو يقارب 2,200% خلال ثلاث سنوات وأكثر من 40% منذ بداية العام.
ما الفرق بين الأصول المرمزة والعملات المستقرة؟
العملة المستقرة رمز يلاحق سعر عملة تقليدية (كالدولار) وتُستخدم وسيلة دفع وتحوطًا، أما الأصل المرمز فيمثل ملكية استثمارية في أصل مدرّ للقيمة أو العائد: سند يدفع فائدة، ذهب يُخزَّن فعليًا، عقار يمكن تأجيره. الأول نقد رقمي، والثاني استثمار رقمي.
هل يمكن للأفراد في الخليج الاستثمار في العقارات المرمزة؟
نعم، وقد بدأ ذلك فعلًا. في دبي تتيح منصات مرخصة مثل Prypco Mint شراء حصص جزئية من عقارات بعتبات دخول منخفضة، ودائرة الأراضي تستهدف ترميز 30% من السوق العقاري. وفي السعودية أُطلقت البنية الوطنية لترميز العقارات، مع توسع تدريجي متوقع نحو المستثمرين الأفراد.
ما توقعات سوق RWA بحلول 2030؟
تتراوح التقديرات بين 500 مليار دولار وعدة تريليونات: السيناريو الأساسي لدى Binance Research يبلغ نحو 661 مليار دولار، فيما ترى BCG وStandard Chartered إمكانية تجاوز التريليون مع انضمام مزيد من فئات الأصول، وتقدر Kearney فرصة دول الخليج وحدها بنحو 500 مليار دولار من الأصول القابلة للترميز.
الخلاصة: التمويل التقليدي يذوب في البلوكشين… والخليج يمسك بالبوتقة
قصة الـ44.7 مليار دولار ليست قصة رقم، بل قصة اندماج تاريخي بين عالمين ظلا متنافرين لعقد كامل: التمويل التقليدي بأصوله العميقة، والبلوكشين ببنيتها المفتوحة السريعة. النمو المستقل عن دورات الكريبتو يثبت أن المشترين الجدد ليسوا مضاربين بل مؤسسات تبحث عن كفاءة، والأرقام الخليجية تثبت أن منطقتنا اختارت هذه المرة أن تكون في مقدمة الموجة لا خلفها.
لمن يريد أن يضع قدمه في هذا العالم مبكرًا، تبدأ الرحلة بفهم الأساسيات وامتلاك أدوات الوصول: يمكنك فتح حساب على منصة Binance لاستكشاف الأصول الرقمية ومتابعة منتجات RWA المتاحة تدريجيًا في المنطقة. وسنواصل تحديث هذا التحليل مع صدور بيانات جديدة عن السوق أو إطلاق مبادرات ترميز خليجية كبرى.