أعلنت 39 جمعية مصرفية أمريكية، تمثل آلاف البنوك في مختلف الولايات، عن تأسيس BankChain Alliance — شبكة بلوكتشين مملوكة بالكامل للقطاع المصرفي التقليدي، تهدف إلى إصدار ودائع مرمزة وعملات مستقرة منظمة بحلول عام 2027. الخطوة تأتي في توقيت لافت: بينما تتوسع العملات المستقرة المستقلة مثل USDT وUSDC بسرعة قياسية، تختار البنوك الأمريكية بناء بنيتها التحتية الخاصة بدل ترك الساحة كاملة لشركات الكريبتو.
القرار يعكس تحولًا مهمًا في نظرة القطاع المصرفي إلى تقنية البلوكشين: لم تعد تُعامل كتهديد يجب مقاومته، بل كأداة يجب امتلاكها والتحكم فيها. فما الذي أعلنته البنوك بالضبط؟ ولماذا الآن؟ وهل يهم هذا مستخدم العملات الرقمية في العالم العربي؟ هذا ما نشرحه في هذا المقال.
أبرز النقاط
- 39 جمعية مصرفية أمريكية، تمثل 3,283 بنكًا بأصول مجمّعة تبلغ 21.8 تريليون دولار، أسّست تحالف BankChain Alliance في 25 أغسطس 2026.
- الهدف: شبكة بلوكتشين مصرفية مرخّصة لإصدار ودائع مرمزة وعملات مستقرة متوافقة مع FDIC، بإطلاق مستهدف في 2027.
- كاثي كرانينجر، المديرة السابقة لمكتب حماية المستهلك المالي الأمريكي (CFPB)، تتولى رئاسة التحالف بشكل مؤقت.
ما هي BankChain Alliance؟ ولمن تنتمي؟
BankChain Alliance ليست شركة تقنية ولا مشروع كريبتو ناشئ، بل تحالف أسّسته جمعيات مصرفية تمثل بنوكًا مجتمعية وإقليمية في مختلف الولايات الأمريكية، بمبادرة من جمعية بنوك تكساس. الفكرة الأساسية بسيطة: بدل أن تعتمد البنوك على شبكات بلوكتشين خارجية أو على عملات مستقرة تصدرها شركات مثل Tether وCircle، تبني القطاع المصرفي شبكته الخاصة، مملوكة ومصممة ومحكومة من داخل الصناعة نفسها كما وصفها بيان التحالف.
من الناحية العملية، هذا يعني أن أي عملة مستقرة أو وديعة مرمزة تصدر عبر هذه الشبكة ستبقى تحت إشراف الجهات التنظيمية المصرفية التقليدية (مثل مؤسسة تأمين الودائع الفيدرالية FDIC)، بدل الخضوع لأطر تنظيم الكريبتو الأحدث والأقل استقرارًا. بعبارة أخرى: البنوك تريد الاستفادة من سرعة وكفاءة البلوكشين، لكن دون التخلي عن السيطرة التنظيمية التي اعتادت عليها لعقود.
الأرقام: تحالف ضخم لكن بدون بنية تقنية بعد
الأرقام المعلنة كبيرة، لكنها تحتاج توضيحًا دقيقًا حتى لا تُفهم بشكل خاطئ:
- 3,283 بنكًا ممثَّلة عبر الجمعيات الـ39 المؤسِّسة.
- 21.8 تريليون دولار هي القيمة الإجمالية لموازنات هذه البنوك مجتمعة — أي حجم أصولها كمؤسسات مالية، وليست قيمة الشبكة المستقبلية أو حجم الأصول التي ستنتقل عبرها، وهذا فارق جوهري يجب عدم الخلط فيه.
- 2027 هو التاريخ المستهدف لإطلاق الشبكة فعليًا.
« بنوك من كل الأحجام تبني مستقبلها الخاص » — كاثي كرانينجر، الرئيسة المؤقتة لتحالف BankChain Alliance (نترجمها بتصرف يسير).
رغم حجم الإعلان، لا تزال تفاصيل حاسمة غير محسومة: التحالف لم يختر بعد شريكًا تقنيًا لبناء الشبكة، ولم يحدد آلية التوافق (consensus mechanism)، ولا إن كانت الشبكة ستكون مفتوحة جزئيًا أو مغلقة بالكامل (permissioned)، ولا كيفية تكاملها مع أنظمة الدفع الأمريكية القائمة مثل FedNow وRTP وCHIPS. بمعنى آخر: الإعلان سياسي وتنظيمي بامتياز في هذه المرحلة، بينما الجانب التقني لا يزال على الورق.
لماذا الآن؟ السياق التنظيمي والتنافسي
توقيت الإعلان ليس صدفة. فالعملات المستقرة الخاصة — وعلى رأسها USDT وUSDC — تجاوزت قيمتها السوقية أرقامًا قياسية، وأصبحت تُستخدم فعليًا كبديل عن الحسابات المصرفية التقليدية في أسواق ناشئة عديدة. هذا التوسع يعني تسربًا تدريجيًا للودائع وللعملاء من النظام المصرفي التقليدي نحو منصات الكريبتو — وهو ما يدفع البنوك إلى التحرك دفاعيًا قبل فوات الأوان.
في الوقت نفسه، لا يزال قانون CLARITY — الذي يُفترض أن يحسم الإطار التنظيمي الشامل للأصول الرقمية في الولايات المتحدة — عالقًا في الكونغرس، ما يترك فراغًا تشريعيًا تستغله البنوك لبناء بنيتها التحتية الخاصة قبل أن تُفرض عليها قواعد لعبة صاغتها شركات الكريبتو أو المشرّع بمعزل عنها. بمعنى بسيط: البنوك لا تريد أن تصل متأخرة إلى مأدبة العملات المستقرة والودائع المرمزة، فتقرر حجز مقعدها بنفسها.
هذا السباق ليس حصريًا لـ BankChain Alliance؛ فمبادرات مصرفية منافسة تسير بالتوازي، أبرزها The Clearing House (تستهدف منتصف 2027)، وCari Network (أكثر من 30 بنكًا التزمت بها، بأصول مجمّعة نحو 10 تريليونات دولار)، وDTX Consortium (أكثر من 50 بنكًا). كما تتحرك مؤسسة Swift بالتوازي عبر مشروع تجريبي بمشاركة 17 بنكًا — من بينها Citi وBNY Mellon وBNP Paribas وWells Fargo — لاختبار المدفوعات العابرة للحدود عبر أصول مرمزة (تفاصيل الإعلان الأصلي متوفرة في تغطية موقع CoinDesk المتخصص).
بعبارة أخرى، لا يوجد اليوم مشروع بلوكتشين مصرفي واحد يقود المشهد، بل عدة تحالفات متنافسة تحاول كل واحدة منها فرض معاييرها الخاصة قبل الأخرى — سباق يذكّر إلى حد بعيد بالتنافس المبكر بين شبكات الدفع الرقمي في التسعينيات، حين كانت كل شركة تراهن على أن معيارها التقني سيصبح السائد.
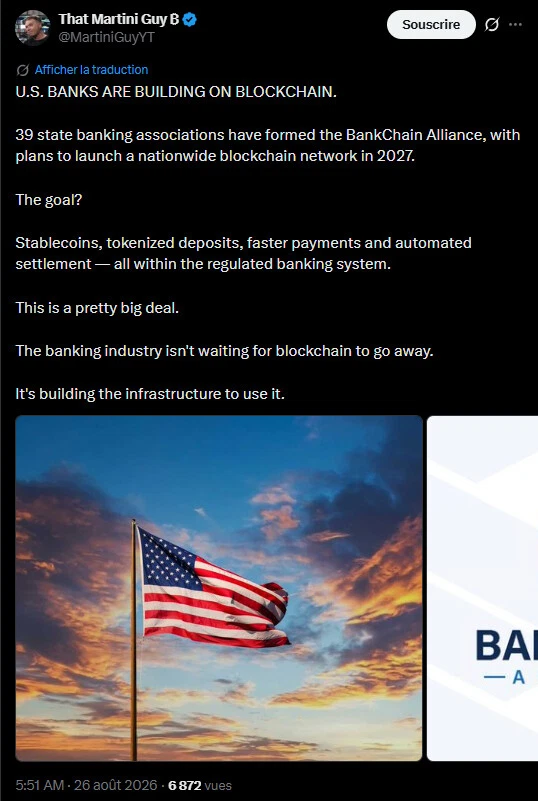
شكلت 39 جمعية مصرفية حكومية تحالف BankChain، مع خطط لإطلاق شبكة بلوكشين وطنية في عام 2027.
الهدف؟
العملات المستقرة والودائع الرمزية والمدفوعات الأسرع والتسوية الآلية – كل ذلك داخل النظام المصرفي المنظم.
هذه مسألة مهمة إلى حد ما.
لا تنتظر الصناعة المصرفية اختفاء البلوكشين.
إنه يبني البنية التحتية لاستخدامها. –المصدر X
ماذا ستفعل هذه الشبكة عمليًا؟ شرح مبسّط
لفهم الفكرة بلا تعقيد تقني، يمكن تلخيص وظائف الشبكة المستهدفة في أربع نقاط:
- الودائع المرمزة (Tokenized Deposits): تحويل رصيدك البنكي العادي إلى « رمز » رقمي يمكن نقله وتسويته فوريًا على البلوكتشين، بدل انتظار أيام العمل المصرفية التقليدية — نفس مبدأ ترميز الأصول (Tokenisation) الذي بات يُستخدم اليوم في مجالات متعددة، من العقارات إلى الأسهم.
- عملات مستقرة متوافقة مع FDIC: بديل « رسمي » لعملات مثل USDT وUSDC، لكن صادر ومضمون من داخل النظام المصرفي المؤمَّن بدل شركات خاصة.
- التسويات الآلية عبر العقود الذكية: تنفيذ عمليات الدفع أو التحويل تلقائيًا عند تحقق شروط محددة مسبقًا، دون تدخل يدوي.
- مدفوعات قابلة للبرمجة: تحويلات مصممة لتنفيذ مهام محددة (مثل صرف راتب مشروط أو دفعة تجارية مرتبطة بشحنة بضاعة) بشكل تلقائي بالكامل.
لفهم الفرق بين هذا النموذج والعملات المستقرة « التقليدية » في عالم الكريبتو، راجع مقالنا التأسيسي: ما هي العملات المستقرة (Stablecoins)؟.
لتقريب الفكرة أكثر: تخيل شركة أمريكية تستورد بضاعة من مورّد آخر، وتريد أن يُصرف المبلغ تلقائيًا لحظة تأكيد وصول الشحنة إلى الميناء، دون انتظار موافقة موظف بنكي أو تحويل يدوي قد يستغرق يومي عمل. هذا بالضبط نوع السيناريو الذي تحاول « المدفوعات القابلة للبرمجة » حله — تحويل قواعد العمل التجارية إلى شروط تُنفَّذ آليًا على الشبكة.
BankChain مقابل العملات المستقرة المستقلة: جدول مقارنة
| المعيار | BankChain Alliance (مصرفية) | USDT / USDC (مستقلة) |
|---|---|---|
| الجهة المُصدِرة | بنوك مرخّصة تحت إشراف FDIC | شركات خاصة (Tether، Circle) |
| الوصول | على الأرجح مقيّد بعملاء البنوك الأعضاء | مفتوح عالميًا لأي مستخدم بمحفظة رقمية |
| الشفافية على السلسلة | غير محددة بعد (شبكة « مرخّصة » مغلقة على الأرجح) | قابلة للتتبع علنًا على البلوكتشين العام |
| الإطار التنظيمي | قوانين مصرفية أمريكية تقليدية | GENIUS Act وأطر عملات مستقرة ناشئة |
| موعد الإطلاق | مستهدف 2027 | متداولة فعليًا منذ سنوات |
| الاستخدام الرئيسي عالميًا | تسويات محلية بين بنوك أمريكية | تحويلات دولية، دولرة رقمية، تداول |
هذا التمايز مهم لفهم أن BankChain لن تكون بديلًا مباشرًا لـUSDT في أسواق مثل تركيا أو لبنان أو مصر، حيث يعتمد ملايين المستخدمين على العملات المستقرة كأداة نجاة اقتصادية بمعزل تام عن النظام المصرفي الأمريكي. شبكة البنوك الأمريكية مصممة أساسًا للسوق المحلي الأمريكي والعملاء المؤسساتيين، لا كمنافس عالمي مباشر.
هل هذا تهديد فعلي لـ USDT وUSDC؟
الإجابة المختصرة: تهديد جزئي وطويل المدى، وليس تهديدًا فوريًا. فالعملات المستقرة المستقلة تتمتع بميزة أساسية لن تملكها البنوك بسهولة: الانفتاح العالمي. أي شخص في أي دولة يمكنه فتح محفظة واستخدام USDT دون الحاجة لحساب مصرفي أمريكي أو موافقة KYC مصرفية تقليدية معقدة. هذا بالضبط ما يفسر تحركات لاعبين مثل Tether، التي أطلقت مؤخرًا عملة ₮USA الموجّهة للسوق الأمريكي تحديدًا، وCircle التي وسّعت بنيتها المؤسساتية ARC — وكأن شركات الكريبتو تستبق منافسة البنوك بتعزيز موطئ قدمها داخل السوق الأمريكية نفسها قبل أن تصل BankChain إلى مرحلة التشغيل الفعلي.
الجدير بالذكر أن هذا النقاش يتقاطع مع نقاش أوسع حول علاقة الأنظمة المصرفية المركزية بالبلوكشين، وهو ما تناولناه بالتفصيل في مقالنا عن بنية البنوك المركزية والكريبتو: أغورا و mBridge والدرهم الرقمي — حيث تسعى بنوك مركزية حول العالم، وليس فقط بنوك تجارية أمريكية، إلى بناء بنى تحتية رقمية موازية دون التخلي عن مركزية الإصدار والرقابة.
من المرجح أن تتنافس BankChain بشكل مباشر أكثر مع العملاء المؤسساتيين والشركات الأمريكية الكبرى الباحثة عن تسويات فورية ومضمونة الامتثال، لا مع مستخدمي الكريبتو الأفراد الباحثين عن حرية الوصول والتحويل عبر الحدود.
من محاربة الكريبتو إلى تبني أدواته: تحوّل لافت
لسنوات، تعامل جزء كبير من القطاع المصرفي الأمريكي مع الكريبتو بحذر شديد، وأحيانًا بعداء صريح — عبر تقييد فتح حسابات لشركات الأصول الرقمية أو رفض التعامل مع منصات التداول. لكن نمو العملات المستقرة إلى مئات المليارات من الدولارات، وتزايد استخدامها في التسويات المؤسساتية الحقيقية، غيّر الحسابات: بدل الاستمرار في المقاومة، اختارت البنوك الكبرى والمتوسطة استعارة الأداة نفسها وتطويعها لصالحها.
هذا النمط ليس جديدًا في تاريخ التقنية المالية: غالبًا ما تبدأ المؤسسات التقليدية برفض ابتكار يهدد نموذج أعمالها، قبل أن تتبناه بمجرد أن يثبت جدواه التجارية ويصبح تجاهله أكثر خطورة من تبنيه. BankChain Alliance تمثل تمامًا هذه اللحظة بالنسبة للقطاع المصرفي الأمريكي.
ماذا يعني هذا للمستخدم العربي والخليجي؟
قد يبدو الخبر بعيدًا جغرافيًا، لكنه يحمل ثلاث دلالات عملية لمتابعي الكريبتو في المنطقة:
- إشارة على تسارع تبني البلوكشين من المؤسسات التقليدية: حين تتحرك آلاف البنوك الأمريكية معًا نحو التوكنة، فهذا يعزز شرعية التقنية على المستوى العالمي، بما يشمل مبادرات مماثلة تراقبها بنوك مركزية عربية وخليجية تسعى للحاق بهذا التحول دون التخلي عن الرقابة المركزية.
- منافسة أكبر لا تعني بالضرورة بديلًا للعملات المستقرة الحالية: كما أوضحنا أعلاه، BankChain موجهة للسوق الأمريكية المحلية، وستبقى العملات المستقرة العامة مثل USDT هي الأداة الفعلية المتاحة لمستخدمي المنطقة، خصوصًا في الاقتصادات التي تعتمد عليها كبديل دولاري.
- تأكيد أن « مواجهة الكريبتو » لم تعد استراتيجية المؤسسات المالية الكبرى: البنوك اختارت المنافسة بأدوات الكريبتو نفسها بدل محاربتها، وهو مسار يستحق المتابعة لأي مستثمر يحاول فهم اتجاه الصناعة على المدى الطويل.
الخلاصة
BankChain Alliance ليست إطلاقًا فوريًا لمنتج جاهز، بل إعلان نوايا قوي من قطاع مصرفي يمثل 21.8 تريليون دولار من الأصول، يرفض ترك مستقبل الأموال الرقمية بالكامل بيد شركات الكريبتو. الطريق إلى 2027 لا يزال طويلاً وغامضًا تقنيًا — لا شريك تقني، ولا آلية توافق، ولا تفاصيل تنظيمية نهائية. لكن الرسالة واضحة: البلوكشين لم يعد خيارًا هامشيًا حتى بالنسبة لأكثر المؤسسات المالية تحفظًا.
وبينما تراقب البنوك التقليدية هذا التحول بحذر، يبقى الوصول المباشر للعملات الرقمية عبر منصات موثوقة هو الخيار الأوسع انتشارًا لمستخدمي المنطقة العربية اليوم. إذا كنت تفكر في بدء رحلتك في هذا العالم، يمكنك استكشاف منصة Binance باستخدام كود الإحالة CRYPTOARABYA كخطوة أولى للتعامل المباشر مع الأصول الرقمية بدل انتظار حلول البنوك المصرفية.
الأسئلة الشائعة
ما هي BankChain Alliance؟
تحالف أسّسته 39 جمعية مصرفية أمريكية، يمثل 3,283 بنكًا، بهدف بناء شبكة بلوكتشين مملوكة للقطاع المصرفي لإصدار ودائع مرمزة وعملات مستقرة متوافقة مع الأنظمة الأمريكية.
متى ستُطلق شبكة BankChain فعليًا؟
الموعد المستهدف هو عام 2027، لكن التحالف لم يختر بعد شريكًا تقنيًا لبناء الشبكة، ما يعني أن التفاصيل التقنية النهائية لم تُحسم بعد.
هل ستنافس BankChain عملات مثل USDT وUSDC مباشرة؟
جزئيًا فقط. الشبكة موجهة أساسًا للعملاء المؤسساتيين والتسويات المحلية الأمريكية، بينما تحتفظ العملات المستقرة المستقلة بميزة الانفتاح العالمي الذي لا تحتاج معه لحساب مصرفي أمريكي.
من يقود تحالف BankChain Alliance؟
تتولى كاثي كرانينجر، المديرة السابقة لمكتب حماية المستهلك المالي الأمريكي (CFPB) ورئيسة جمعية بنوك فلوريدا، رئاسة التحالف بشكل مؤقت، بمبادرة أصلية من جمعية بنوك تكساس.
هل هذا يعني أن البنوك التقليدية تتجه فعليًا نحو الكريبتو؟
نعم من ناحية تبني تقنية البلوكشين، لكن ضمن إطار مركزي ومنظم بالكامل يختلف جوهريًا عن فلسفة اللامركزية التي قامت عليها العملات الرقمية أصلًا — فالبنوك تستعير الأداة دون تبني الفلسفة.
إخلاء مسؤولية: هذا المقال لأغراض إعلامية وتثقيفية فقط، ولا يُعد نصيحة استثمارية. الأصول الرقمية تنطوي على مخاطر مرتفعة، ويُنصح بإجراء بحثك الخاص واستشارة مختص مالي قبل اتخاذ أي قرار استثماري.