منذ الأول من يوليو 2026، دخل قانون MiCA الأوروبي مرحلة التطبيق الكامل، وأصبحت أوروبا رسميًا أول منطقة في العالم تملك إطارًا موحدًا وشاملًا لتنظيم العملات الرقمية. على الورق، يبدو قانون MiCA الأوروبي خطوة نحو الوضوح والأمان؛ لكن على أرض الواقع، بدأت الشركات تغادر، والسيولة تتقلص، وعملة USDT الأكثر استخدامًا في العالم أُخرجت عمليًا من المنصات الأوروبية المنظمة.
في المقابل، وعلى بعد ساعات قليلة بالطائرة، تستقبل دبي وأبوظبي والمنامة رواد الأعمال الأوروبيين بتراخيص أسرع وضرائب شبه منعدمة. فهل نحن أمام سياسة تحمي المستثمر الأوروبي فعلًا؟ أم أمام سياسة «تحكّم» تخدم البنوك والبنك المركزي الأوروبي على حساب الابتكار؟ والأهم بالنسبة لنا: ماذا يعني كل هذا للمستثمر العربي، وللخليج، ولبلدان المغرب العربي مثل تونس والمغرب؟
في هذا التحليل، نشرح بلغة بسيطة ما الذي يحدث في أوروبا، ولماذا يثير الجدل، وكيف يمكن أن تتحول القيود الأوروبية إلى فرصة لمنطقة الشرق الأوسط وشمال أفريقيا. وكما في كل ملفاتنا التنظيمية، سيُحدَّث هذا المقال كلما صدرت قرارات جديدة.
أبرز النقاط
- في 8 أكتوبر 2026، طلبت هيئة الأوراق المالية الأوروبية ESMA من المنصات المرخّصة وقف كل الخدمات المرتبطة بالعملات المستقرة غير المتوافقة مع MiCA، وعلى رأسها USDT، مع مهلة لتصفية الأوضاع تنتهي في 8 يناير 2027.
- بالتوازي، تُسرّع أوروبا مشروع اليورو الرقمي (تجربة 2027 وإصدار محتمل في 2029)، بينما تغادر شركات مثل Binance بعض الأسواق الأوروبية ويتجه رواد الأعمال نحو دبي.
- الخليج (الإمارات والبحرين) هو المستفيد الأول حاليًا، أما تونس والمغرب فيملكان فرصة حقيقية لكن مشروطة بتوضيح الإطار القانوني.
ما هو قانون MiCA الأوروبي؟ شرح مبسّط للمبتدئين
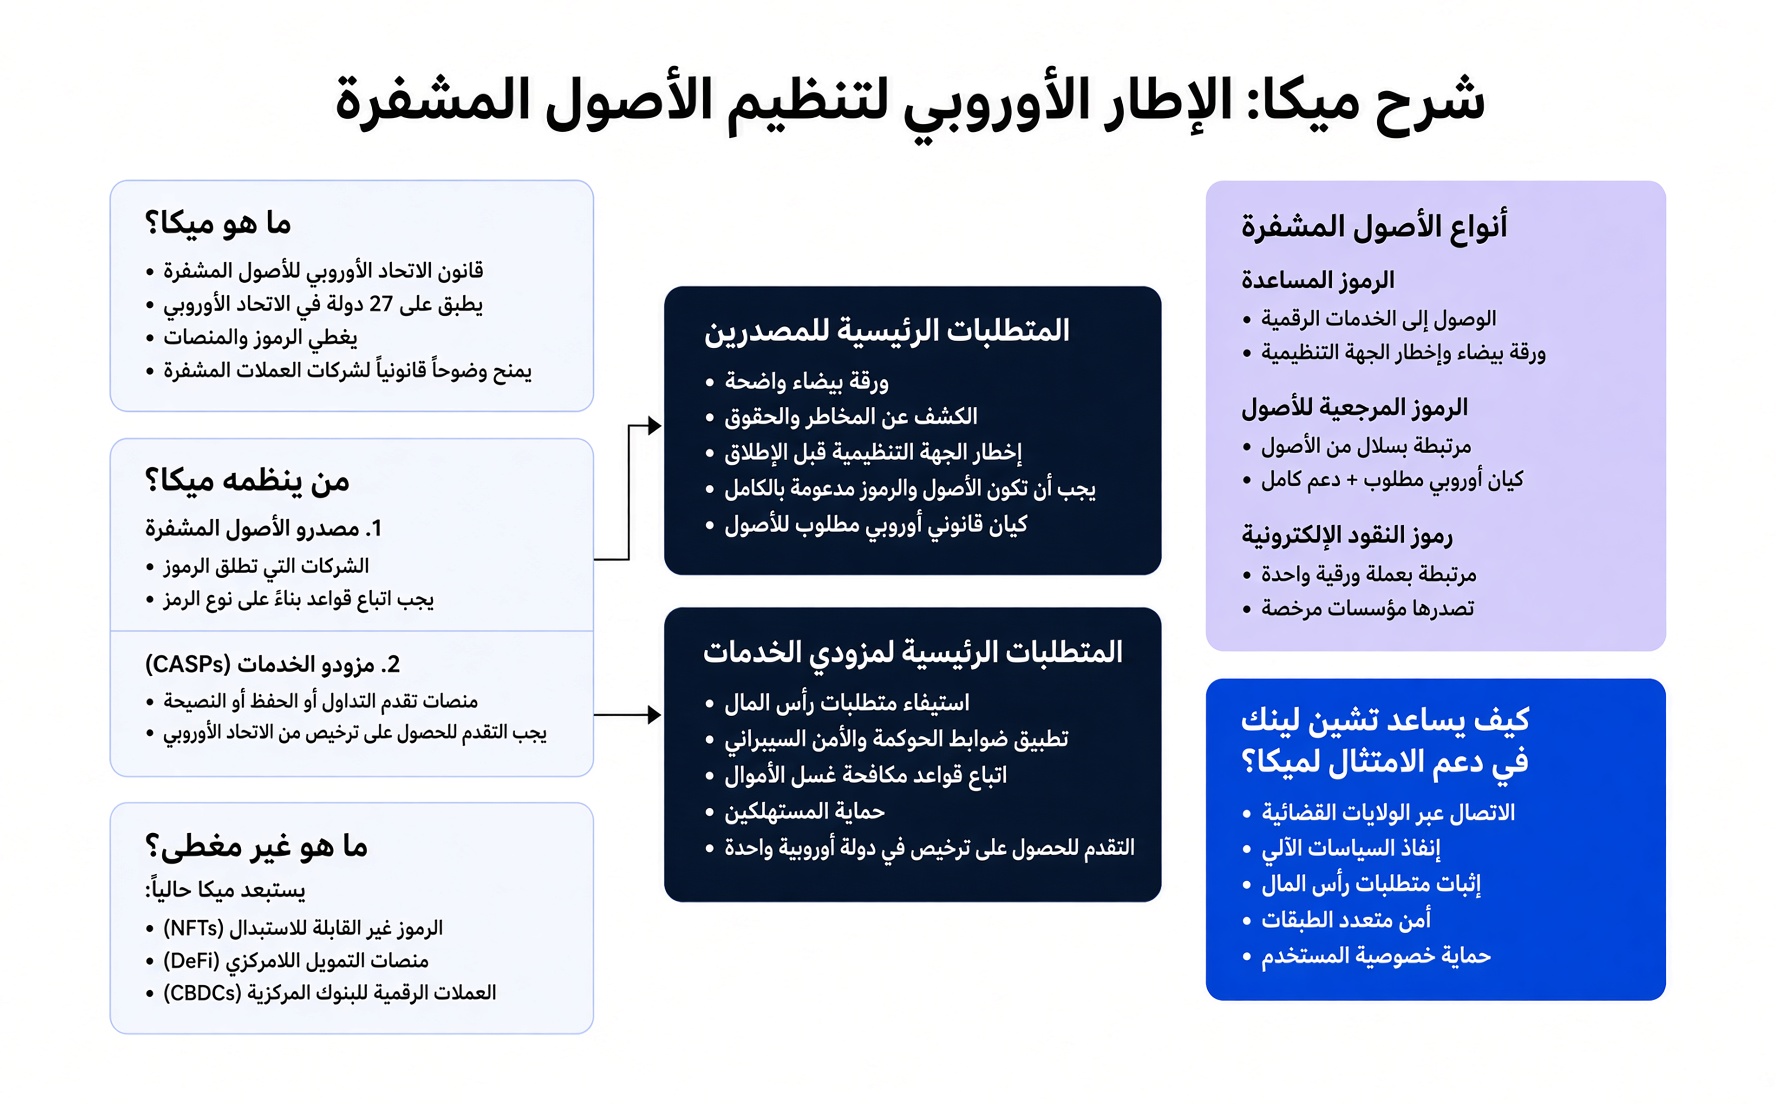
اسم MiCA هو اختصار لعبارة إنجليزية تعني «الأسواق في الأصول المشفرة». ببساطة، هو قانون واحد يطبَّق على 27 دولة أوروبية في الوقت نفسه، بدل أن تضع كل دولة قواعدها الخاصة. قبل MiCA، كانت فرنسا تملك نظامها، وألمانيا نظامها، ومالطا نظامها، وكانت الشركات تختار البلد الأسهل.
تخيّل الأمر كرخصة قيادة أوروبية: بدل أن تستخرج رخصة في كل بلد، تحصل على رخصة واحدة صالحة في كل الاتحاد. هذا ما يسمّى «جواز السفر الأوروبي». الشركة التي تحصل على ترخيص في لوكسمبورغ أو أيرلندا مثلًا، يمكنها أن تخدم الزبائن في إيطاليا وإسبانيا وفرنسا دون ترخيص إضافي.
لكن المقابل ثقيل. فالقانون يفرض شروطًا صارمة على رأس المال، والحوكمة، وحماية أموال الزبائن، والتعرّف على الهوية، والتقارير الدورية. وبعد انتهاء المرحلة الانتقالية في الأول من يوليو 2026، لم يبقَ في سجل ESMA سوى نحو 360 إلى 370 مزوّد خدمات مرخّص، بعد أن كانت الآلاف تعمل سابقًا بأنظمة وطنية متفرقة. وتتصدر ألمانيا عدد التراخيص.
يمكن تلخيص ما يغطيه القانون في ثلاث فئات رئيسية:
- مزوّدو الخدمات (CASP): المنصات، وخدمات الحفظ، والتحويل، والاستشارة.
- العملات المستقرة المرتبطة بعملة واحدة (EMT): مثل USDC المرتبطة بالدولار أو EURC المرتبطة باليورو.
- الرموز المرتبطة بسلة أصول (ART): عملات مستقرة مرتبطة بعدة عملات أو أصول.
العملات المستقرة في أوروبا: لماذا أُقصيت USDT؟
القواعد الخاصة بالعملات المستقرة مطبّقة في أوروبا منذ يونيو 2024، أي قبل بقية القانون. والشرط الأساسي واضح: أي جهة تُصدر عملة مستقرة مرتبطة بعملة رسمية يجب أن تحصل على ترخيص «مؤسسة نقود إلكترونية» داخل الاتحاد الأوروبي، وأن تحتفظ بجزء كبير من احتياطياتها في بنوك أوروبية. شركة Tether، صاحبة USDT، لم تطلب هذا الترخيص، ولذلك لا تُعتبر عملتها متوافقة مع MiCA.
النتيجة كانت سلسلة من عمليات الشطب: منصات كبرى مثل Coinbase حددت مواعيد نهائية لسحب USDT من خدماتها المقدمة لسكان المنطقة الاقتصادية الأوروبية. في المقابل، حصلت Circle على ترخيص من هيئة الرقابة الفرنسية (ACPR)، فأصبحت USDC وEURC متوافقتين، وصارت Circle أول مُصدر عالمي كبير يمتثل للقانون.
قرار ESMA في 8 أكتوبر 2026: خطوة أبعد مما كان متوقعًا
الجديد هذا الأسبوع أن هيئة ESMA نشرت رأيًا رسميًا يطلب من مزوّدي الخدمات المرخّصين وقف جميع الخدمات المرتبطة بالعملات المستقرة غير المتوافقة: التداول، والتبادل، والحفظ، والتحويل، وحتى الاستشارة. وعلى الهيئات الوطنية أن تُنهي الأوضاع القائمة في أجل أقصاه 8 يناير 2027، مع السماح فقط بخدمات محدودة للتصفية والسحب والتحويل تحت رقابة صارمة.
هذا القرار أشد من توجيهات يناير 2025، التي كانت لا تزال تسمح بالحفظ والتحويل. بعبارة أخرى: من يحتفظ بـ USDT في منصة أوروبية مرخّصة عليه أن يستعد لتحويلها أو سحبها خلال الأشهر القليلة القادمة.
أما بدائل اليورو، فهي موجودة لكنها صغيرة جدًا. فإلى جانب EURC، توجد عملات مثل EURCV التابعة لـ Société Générale-Forge وEURI التابعة لـ Banking Circle، لكن سيولة EURC مثلًا تدور حول 470 مليون يورو فقط، مقابل عشرات المليارات للعملات المستقرة الدولارية. ولمن يريد فهم أسباب هيمنة الدولار على هذا السوق، نشرنا تحليلًا مفصّلًا عن احتكار USDT وUSDC لـ 85% من سوق العملات المستقرة.
- غير متوافقة: USDT (Tether)، شطب واسع من المنصات المنظمة.
- متوافقة: USDC وEURC (Circle، ترخيص فرنسي).
- مهلة التصفية: 8 يناير 2027 حسب رأي ESMA الأخير.
اليورو الرقمي: هل تريد أوروبا عملة رقمية تحت السيطرة؟
لفهم منطق الاتحاد الأوروبي، يجب أن ننظر إلى الصورة كاملة. أوروبا لا ترفض العملات المستقرة في حد ذاتها، بل ترفض تلك التي تعمل خارجالمنظومة النقدية التقليدية. المفضّل لديها هو عملة مستقرة يصدرها كيان مرخّص، يُفضَّل أن يكون مرتبطًا بالبنوك، ويُفضَّل أن تكون باليورو.
ولهذا يمنع قانون MiCA دفع أي فوائد على العملات المستقرة من نوع EMT، ويفرض أن تُودع نسبة من الاحتياطيات في البنوك: 30% للعملات العادية و60% للعملات المصنفة «مهمة». الفكرة هي حماية النظام البنكي، لكن البنوك المركزية نفسها طلبت في سبتمبر 2026 تخفيف هذه القاعدة، لأنها قد تخلق قناة عدوى: إذا هرع الناس لاسترداد عملة مستقرة كبيرة، فقد يسحب المُصدر ودائعه من البنوك دفعة واحدة. وقد دافعت Circle بدورها عن مرونة أكبر في ردها على الاستشارة الأوروبية.
اليورو الرقمي: جدول زمني طويل
الأداة المركزية في هذه الاستراتيجية هي اليورو الرقمي، وهو عملة رقمية للبنك المركزي (CBDC). تبنّى مجلس الاتحاد موقفه في ديسمبر 2025، ثم البرلمان الأوروبي في يوليو 2026، والمفاوضات الثلاثية جارية بهدف الوصول إلى اتفاق بنهاية 2026. التجربة الموجهة للعموم مبرمجة في النصف الثاني من 2027 مع 36 مزوّد خدمات دفع، والإصدار الأول المحتمل في 2029.
تصميمه مختلف عن العملات المستقرة الخاصة: لا يدفع فوائد، وله سقف للحيازة، والهدف منه أن يكمّل النقد الورقي دون أن يسحب الودائع من البنوك.
منصة Pontes: البلوكشين على طريقة البنوك المركزية
في 21 سبتمبر 2026، أطلق النظام الأوروبي للبنوك المركزية منصة Pontes، التي تسمح بتسوية معاملات الأصول المرمّزة بين المؤسسات المالية الكبرى بأموال البنك المركزي، عبر ربط أنظمة TARGET بتقنية السجلات الموزعة. ومن بين المشاركين الأوائل Deutsche Bank وSantander وSociété Générale. أما مشروع Appia فهو الرؤية طويلة المدى لهذا النظام البيئي.
الرسالة واضحة: أوروبا تريد تقنية البلوكشين، لكن تحت إشراف البنك المركزي، وليس في يد شركات خاصة مثل Tether.
- لا فوائد على العملات المستقرة الأوروبية.
- اليورو الرقمي: تجربة 2027، إصدار محتمل 2029.
- Pontes: تسوية مؤسسية بأموال البنك المركزي منذ سبتمبر 2026.
هل يدفع قانون MiCA الشركات إلى مغادرة أوروبا؟
التكلفة العالية للامتثال، وطول آجال الحصول على الترخيص، وعدم وضوح بعض القواعد، كلها عوامل أدت إلى موجة من الاندماجات وإلى مغادرة جزئية لعدد من الشركات. والحالة الأبرز هي Binance، أكبر منصة تداول في العالم.
في نهاية يونيو 2026، سحبت Binance طلب ترخيصها في اليونان قبل صدور ما كان يُرجَّح أن يكون رفضًا، ثم علّقت ابتداءً من الأول من يوليو بعض خدماتها في عدة دول أوروبية: التسجيلات الجديدة، والإيداعات، والتداول. وتقول الشركة إنها تبحث عن ترخيص في بلد آخر (فرنسا من بين الخيارات المطروحة)، كما تستند أحيانًا إلى مبدأ «الطلب العكسي»، أي أن الزبون هو الذي جاء إليها من تلقاء نفسه. وهي ممارسة تدرسها بعض الهيئات الرقابية حاليًا.
الوجهة المفضلة: دبي
في المقابل، يتجه عدد متزايد من المؤسسين الأوروبيين نحو دبي، حيث هيئة VARA متخصصة حصريًا في الأصول الافتراضية وأسرع في معالجة الطلبات. ويروي محامون محليون أنهم يتلقون عشرات الطلبات أسبوعيًا من أوروبيين يريدون نقل شركاتهم. كما نقلت Tether مقرها إلى السلفادور. وكانت تقديرات صادرة عن منصة OKX قد تحدثت عن أن نحو 80% من الشركات قد لا تصمد أمام متطلبات MiCA، وهو رقم يبقى تقديرًا لا إحصاءً رسميًا.
لكن الصورة ليست سوداء بالكامل. فبعض الشركات قررت البقاء والتكيّف: Coinbase حصلت على ترخيصها في لوكسمبورغ، وKraken في أيرلندا، وCircle في فرنسا. في حين اضطرت شركات محلية رُفضت طلباتها، مثل Bitcoin.de في ألمانيا، إلى إعادة هيكلة نشاطها.
- غادرت أو علّقت: Binance في عدة أسواق أوروبية.
- نقلت مقرها: Tether إلى السلفادور.
- بقيت وتكيّفت: Coinbase (لوكسمبورغ)، Kraken (أيرلندا)، Circle (فرنسا).
فرنسا: عندما يصبح الخطر جسديًا وليس إلكترونيًا فقط
عندما نتحدث عن «الاختراقات» في عالم الكريبتو، يتخيل أغلب الناس قراصنة يسرقون منصة أو محفظة عبر الإنترنت. لكن المشكلة الأبرز في فرنسا اليوم مختلفة تمامًا: إنها الاعتداءات الجسدية، أو ما يسمى بالإنجليزية «wrench attacks»، أي إجبار الضحية بالقوة على تحويل عملاتها.
حسب وزارة الداخلية الفرنسية، سُجّلت 90 قضية عنف مرتبطة بالعملات الرقمية بين الأول من يناير ومنتصف أغسطس 2026: اختطاف، واحتجاز، وابتزاز، وتهديد، وسرقة بالعنف. وبين يناير ويوليو، تم توقيف 223 شخصًا وسجن 126. وحسب أدوات تتبع مستقلة مثل Gart.io، تتصدر فرنسا العالم بـ 73 هجومًا، متقدمة على الولايات المتحدة (66) والمملكة المتحدة (27). وتشير Chainalysis إلى أن الرقم الحقيقي أعلى على الأرجح.
من أين يعرف المجرمون هوية الضحايا؟ الأسباب الرئيسية هي تسريبات البيانات، مثل تسريب منصة الضرائب Waltio وبيانات ضريبية فرنسية، إضافة إلى تحليل البلوكشين ومتابعة شبكات التواصل الاجتماعي. واللافت أن أكثر من 40% من الضحايا ليسوا حاملي العملات أنفسهم، بل أقاربهم. وقد سبق أن تناولنا هذه الظاهرة بالتفصيل في ملف اعتداءات الكريبتو في فرنسا 2025-2026.
وهنا تظهر مفارقة مزعجة في السياسة الأوروبية: كلما زادت البيانات التي تجمعها المنصات لأغراض الامتثال، زاد خطر تسريبها. وكلما زادت ثقة المستخدمين المفقودة في الوسطاء، اتجهوا إلى الحفظ الذاتي، فأصبحوا هم أنفسهم الهدف.
- 90 قضية عنف مرتبطة بالكريبتو في فرنسا (يناير – منتصف أغسطس 2026).
- فرنسا الأولى عالميًا بـ 73 هجومًا حسب Gart.io.
- أكثر من 40% من الضحايا من أقارب حاملي العملات.
تحليل نقدي: أربعة مخاطر في سياسة الاتحاد الأوروبي تجاه العملات الرقمية
من الإنصاف القول إن لقانون MiCA مزايا حقيقية: قواعد واضحة، وحماية أفضل للمستثمر الصغير، وترخيص واحد لسوق من 450 مليون نسمة. لكن التحليل النقدي يكشف عن مخاطر قد تجعل أوروبا تخسر بالضبط ما كانت تريد حمايته.
1. مفارقة السيادة: محاربة الدولار… بتقوية الدولار
هذه هي المفارقة الأكبر. أوروبا تريد حماية سيادتها النقدية، فتضيّق على العملات المستقرة الخاصة. لكن الطلب على هذه العملات لا يختفي، بل ينتقل إلى عملات دولارية خارج نطاق الرقابة الأوروبية. مركز الأبحاث Bruegel تحدث في ورقة سياسات عام 2026 عن خطر «الدولرة الرقمية»، بل وعن «دولرة البنية التحتية»: أي أن الأسواق الأوروبية المرمّزة قد تنتهي بالتسوية بالدولار، فيتراجع دور اليورو. علمًا أن بعض التحليلات تقدّر أن أكثر من ثلث معاملات العملات المستقرة عالميًا في 2025 كانت أوروبية.
2. اليورو الرقمي يصل متأخرًا
تجربة في 2027، وإصدار محتمل في 2029. في عالم الكريبتو، ثلاث سنوات تعادل عصرًا كاملًا. السوق الخاصة منظمة ومنتشرة اليوم، والمستخدمون قد اعتادوا على USDT وUSDC قبل أن يرى اليورو الرقمي النور.
3. احتكاك مع الابتكار
تكاليف امتثال مرتفعة، وآجال طويلة، ومنع للفوائد: هذا المزيج يمنح ميزة للبنوك والشركات الكبرى الممتثلة سلفًا، على حساب المشاريع الصغيرة والمرنة التي تصنع الابتكار عادة.
4. السيولة والأمان
شطب USDT يحرم الأوروبيين على المنصات المنظمة من أكبر مصدر سيولة في السوق العالمية. وفي الوقت نفسه، فإن تراكم البيانات الشخصية لدى المنصات، مع تسريباتها، يرفع المخاطر الجسدية والإلكترونية على المستخدمين، كما رأينا في الحالة الفرنسية.
| الهدف المعلن للاتحاد الأوروبي | الخطر غير المقصود |
|---|---|
| حماية السيادة النقدية | انتقال الطلب إلى عملات دولارية خارج الرقابة |
| استقرار النظام البنكي | ميزة تنافسية للبنوك على حساب الشركات الناشئة |
| حماية المستثمر | تراجع السيولة وتسريبات بيانات تهدد أمنه |
| بديل عام (اليورو الرقمي) | وصول متأخر إلى سوق تشكّلت بالفعل |
لا يعني هذا أن السياسة الأوروبية فاشلة؛ فالاستقرار المالي هدف مشروع. لكن السؤال الحقيقي هو: هل كلفة هذا الاستقرار أعلى من فوائده؟
أوروبا تضيّق والخليج يستقبل: مقارنة بين MiCA والإمارات والبحرين
بينما تشدد أوروبا القواعد، تتبنى عدة دول عربية نهجًا معاكسًا: تنظيم واضح، لكن سريع ومتخصص، مع ضرائب شبه منعدمة على الأفراد. والنتيجة أن ما يخرج من أوروبا لا يختفي، بل ينتقل.
الإمارات: المستفيد الأول
تملك الإمارات هيئات مخصصة للأصول الافتراضية فقط: VARA في دبي، وFSRA في سوق أبوظبي العالمي (ADGM). وهذا فرق جوهري مع أوروبا، حيث تشرف الهيئات نفسها على البنوك والتأمين والبورصة والكريبتو في آن واحد. أما ضريبيًا، فلا ضريبة على دخل الأفراد ولا على أرباح رأس المال، مع ضريبة شركات بنسبة 9% فوق عتبة 375 ألف درهم.
النظام البيئي ناضج: أكثر من 1800 شركة كريبتو، ومنطقة DMCC وحدها تضم أكثر من 600 شركة Web3، إضافة إلى حضور Binance وBybit وCircle وGalaxy. ويقول محامون محليون إنهم يتلقون أكثر من 120 طلب تأسيس أسبوعيًا، نصفها تقريبًا من أوروبا (إسبانيا وإيطاليا وألمانيا خصوصًا).
البحرين: البديل الهادئ
البحرين تملك إطارًا تنظيميًا للأصول المشفرة منذ 2019 عبر مصرف البحرين المركزي، مع منصات مرخّصة مثل Rain وCoinMENA. لا ضريبة على دخل الأفراد ولا على أرباح رأس المال، والإقامة الذهبية أصبحت أسهل منالًا، والتعامل مع جهة رقابية واحدة يبسّط الإجراءات.
السعودية وعُمان: مقاربات مختلفة
السعودية تبقى حذرة مع المستثمرين الأفراد، إذ لا يوجد ترخيص كامل لمنصات التداول الموجهة للعموم، لكنها قوية في الترميز المؤسسي ومشاريع العملات الرقمية للبنوك المركزية ضمن رؤية 2030. أما عُمان فتبني إطارها للأصول الافتراضية تدريجيًا، مع اهتمام واضح بالتعدين والبنية التحتية.
| المعيار | الاتحاد الأوروبي (MiCA) | الإمارات (VARA / ADGM) | البحرين (CBB) |
|---|---|---|---|
| الجهة الرقابية | هيئات مالية عامة | هيئات مخصصة للأصول الافتراضية | مصرف مركزي واحد |
| سرعة الترخيص | بطيئة ومكلفة | أسرع وأوضح | متوسطة وبسيطة |
| ضريبة دخل الأفراد | تصاعدية ومرتفعة غالبًا | 0% | 0% |
| ضريبة أرباح رأس المال (أفراد) | حسب كل دولة | 0% | 0% |
| الوضع مع USDT | خارج المنصات المنظمة | متاحة | متاحة |
| ميزة رئيسية | جواز سفر لـ 27 دولة | منفذ إلى آسيا وأفريقيا والجنوب العالمي | بساطة وقرب من سوق الخليج |
الخلاصة: الخليج لا يعرض مجرد ضرائب منخفضة، بل يعرض سرعة ووضوحًا وتخصصًا، وهي بالضبط الأشياء التي يشتكي رواد الأعمال من غيابها في أوروبا.
تونس والمغرب: فرصة لاستقطاب المواهب الأوروبية؟
إذا كان الخليج يستقطب المقرات والتراخيص ورؤوس الأموال، فإن بلدان المغرب العربي تملك ورقة مختلفة: المواهب، والتكلفة المنخفضة، والقرب الجغرافي من أوروبا وأفريقيا. لكن هذه الورقة مشروطة بأمر أساسي: وضوح الإطار القانوني.
تونس: إمكانات كبيرة وإطار مقيّد
الوضع الحالي في تونس صارم. فالبنك المركزي منع التعامل بالعملات الافتراضية منذ 2018، ونظام الصرف يجعل العمليات غير المرخّصة محفوفة بالمخاطر. توجد بيئة تجريبية (sandbox) لاختبار مشاريع محددة تحت الرقابة، لكن مشروع «مجلة الصرف الجديدة» لم يُصادَق عليه بعد في 2026، ولا يوجد نظام ترخيص كامل لمزوّدي الخدمات كما في الإمارات. وقد شرحنا تفاصيل هذا الوضع في مقالنا عن الوضع القانوني للعملات الرقمية في تونس.
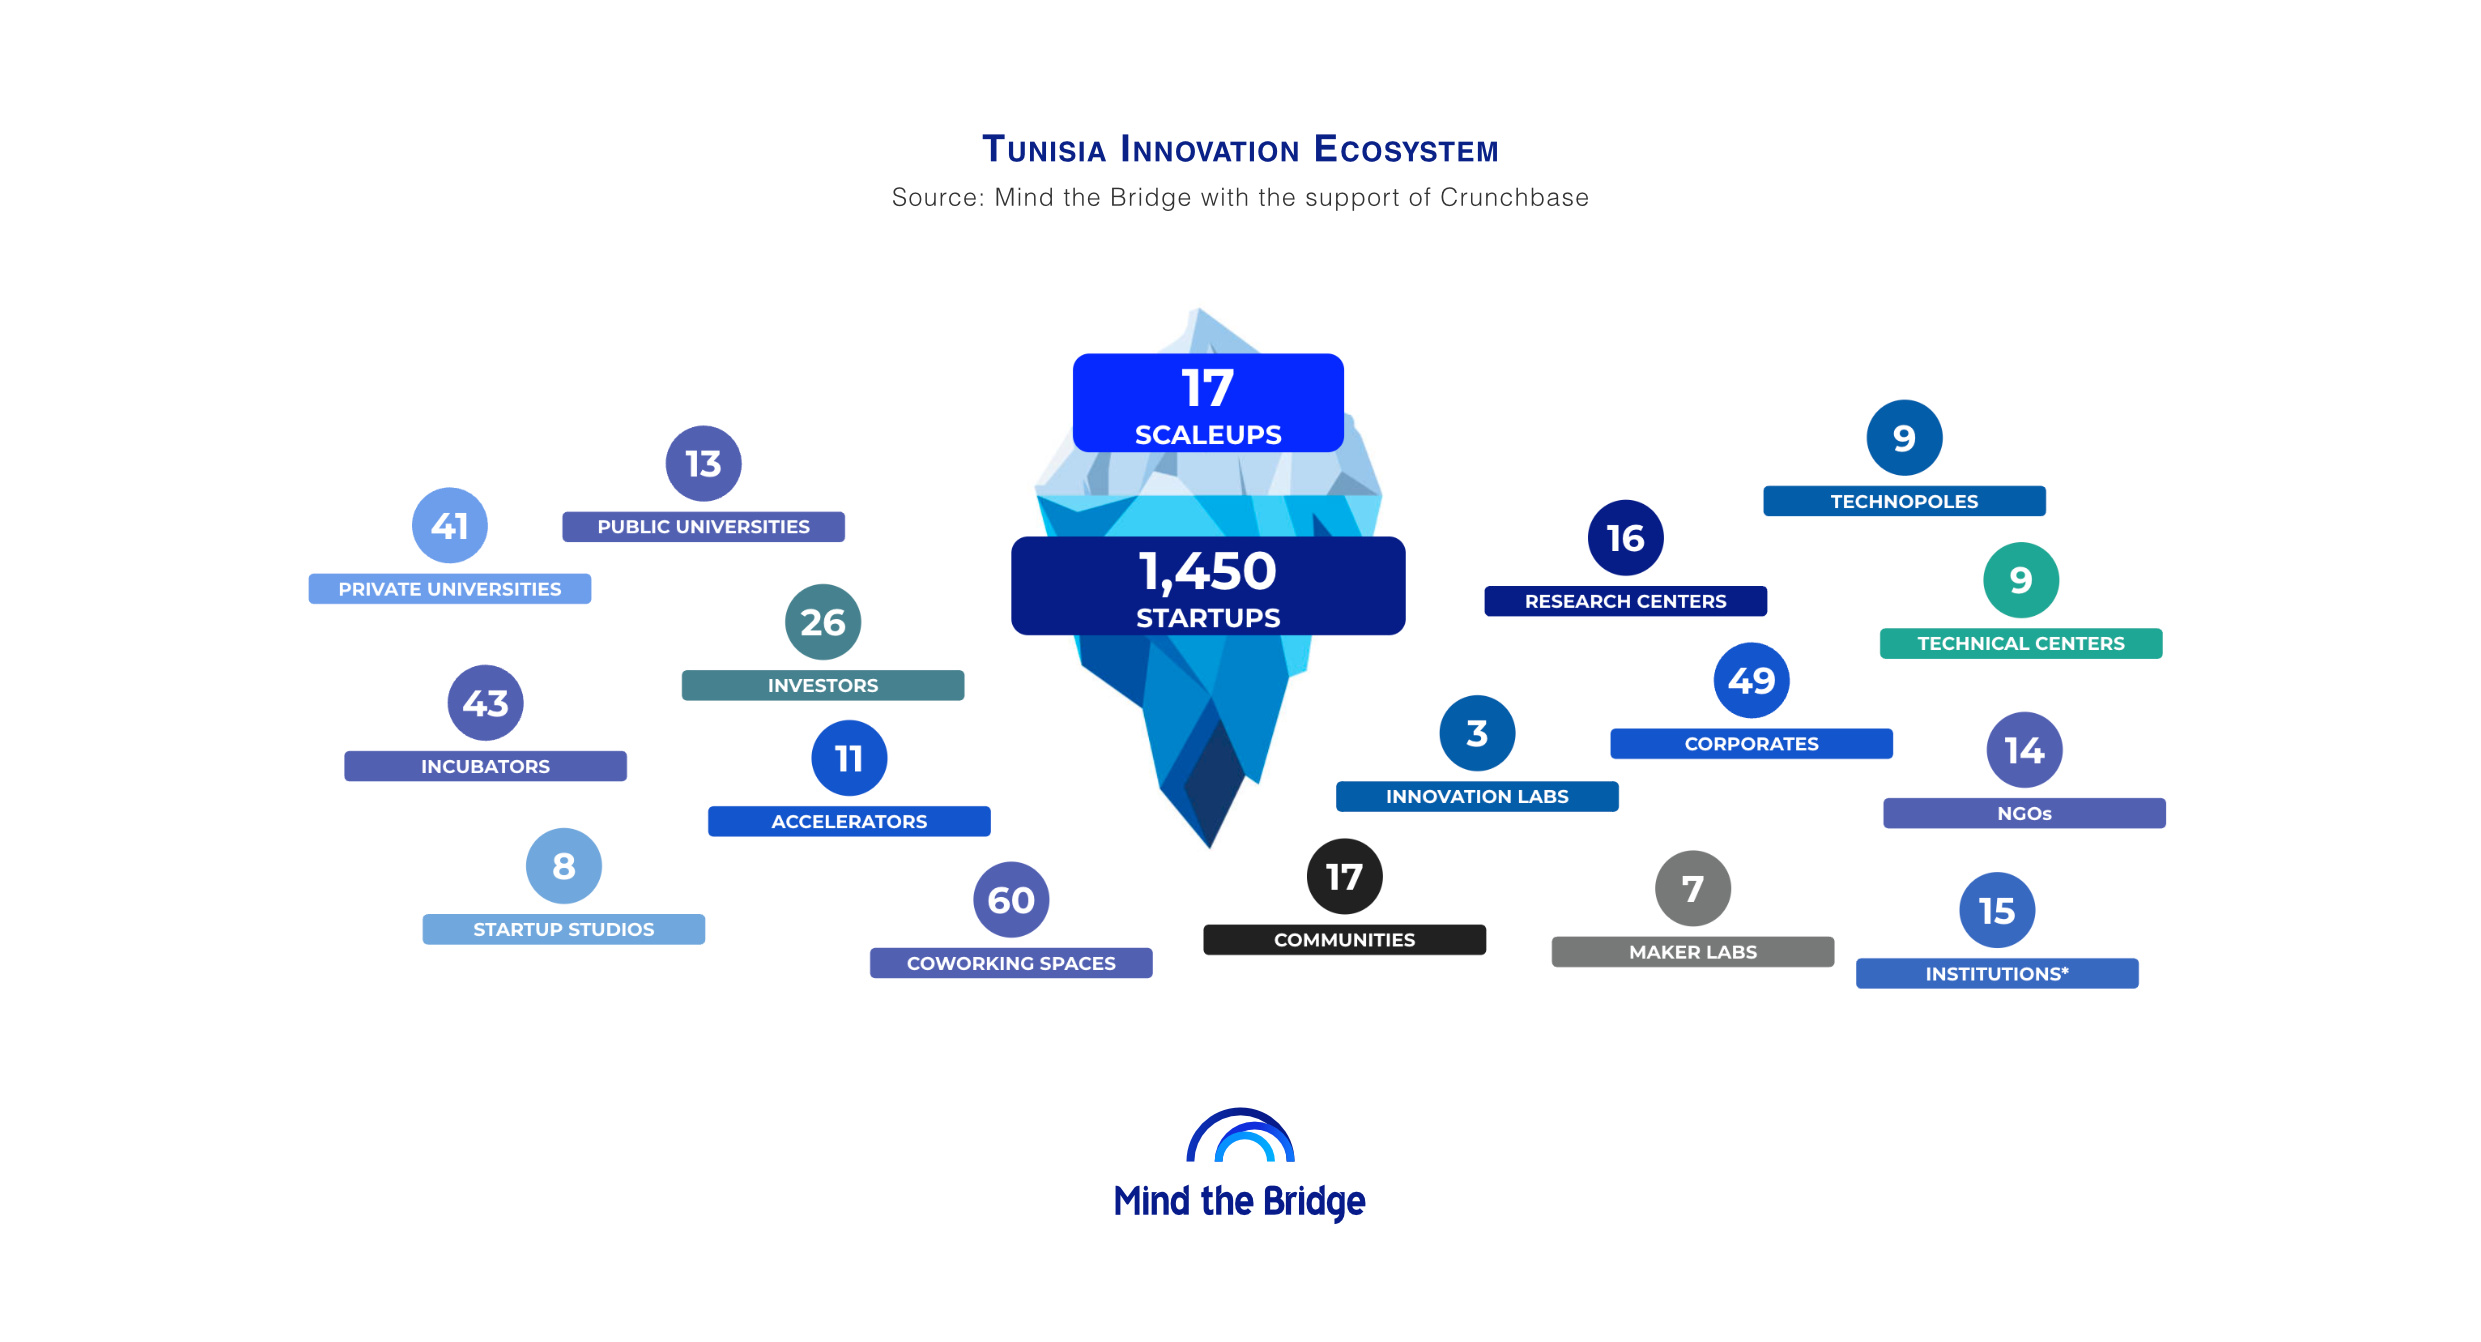
في المقابل، يقدم قانون الشركات الناشئة (Startup Act) الصادر في 2018 مزايا جذابة للشركات الحاصلة على علامة «Startup»: إعفاء من الضريبة على الشركات وعلى دخل الأفراد لمدة تصل إلى 8 سنوات (مع نقاشات حول تمديدها)، وتكفّل بجزء من المساهمات الاجتماعية، وتسهيلات في حسابات العملة الأجنبية. أضف إلى ذلك مهندسين ومطورين ذوي كفاءة عالية، بتكلفة أقل بكثير من أوروبا أو دبي، وموقعًا فرنكوفونيًا يفتح الباب نحو أفريقيا.
السيناريو الواقعي ليس أن تصبح تونس «دبي ثانية» غدًا، بل أن تتحول إلى قاعدة للبحث والتطوير والفرق التقنية: مشاريع بلوكشين غير مرتبطة بالتداول، وحلول B2B، وخدمات موجهة لأفريقيا الفرنكوفونية، أو فريق تقني مكمّل لمقر في الخليج.
المغرب: مشروع قانون مستوحى من MiCA
في المغرب، نُشر مشروع القانون 42-25 نهاية 2025 وهو قيد الدراسة. المنع الفعلي الساري منذ 2017 لا يزال قائمًا، لكن النص الجديد يهدف إلى إنشاء نظام ترخيص لمزوّدي الخدمات تحت إشراف هيئة AMMC وبنك المغرب فيما يخص العملات المستقرة. ومع اعتماد واسع غير رسمي بين المغاربة، قد يصبح المغرب وجهة إقليمية فور المصادقة على القانون.
من المثير هنا أن المغرب يستلهم من MiCA نفسه. فهل سيستورد معه بطء أوروبا، أم سيصنع نسخة أكثر مرونة؟
- تونس: مواهب تقنية + Startup Act، لكن إطار كريبتو مقيّد.
- المغرب: مشروع القانون 42-25 قد يفتح باب التراخيص.
- الدور الممكن: قاعدة تقنية مكمّلة لمقرات الخليج، لا منافس مباشر لها.
ماذا يعني قانون MiCA للمستثمر العربي؟
قد يبدو كل هذا شأنًا أوروبيًا بعيدًا، لكنه يمسّ المستثمر العربي مباشرة في عدة حالات. فملايين العرب يعيشون في أوروبا، وكثير منهم يستعملون منصات أوروبية. كما أن عددًا من المستثمرين في المغرب العربي يفتحون حسابات عبر منصات مسجّلة في أوروبا.
إذا كنت مقيمًا في فرنسا أو ألمانيا أو بلجيكا مثلًا، وتحتفظ بـ USDT على منصة مرخّصة، فعليك متابعة إشعارات منصتك عن قرب قبل 8 يناير 2027، لأن الحفظ والتحويل قد يتوقفان. أما إذا كنت تستعمل منصة غير مرخّصة في أوروبا بحجة «الطلب العكسي»، فاعلم أن الهيئات الرقابية بدأت تدقق في هذه الممارسات.
أما بالنسبة للمستثمر المقيم في الخليج، فالوضع أكثر راحة: USDT متاحة، والمنصات المرخّصة محليًا كثيرة. وبالنسبة للمقيم في تونس أو الجزائر أو المغرب، يبقى الإطار المحلي هو الأهم، ولا يغيّر القانون الأوروبي شيئًا من المخاطر القانونية القائمة في هذه البلدان.
وهناك درس أمني مهم من التجربة الفرنسية: التكتّم. لا تنشر حجم محفظتك على مواقع التواصل، ولا تشارك عناوين محافظك علنًا، واحذر من المنصات والتطبيقات التي تجمع بياناتك دون ضرورة.
- مقيم في أوروبا: راجع وضع USDT في منصتك قبل 8 يناير 2027.
- مقيم في الخليج: خيارات أوسع ومنصات مرخّصة محليًا.
- مقيم في المغرب العربي: القانون المحلي هو المرجع، والحذر واجب.
- للجميع: التكتّم وحماية البيانات الشخصية جزء من الأمان.
الخاتمة: الاستقرار مقابل الابتكار… ومن يربح في النهاية؟
قانون MiCA الأوروبي ليس شرًّا مطلقًا ولا حلًّا سحريًا. إنه خيار سياسي واضح: أوروبا تفضّل الاستقرار المالي والتحكم النقدي على السرعة والابتكار. وقرار ESMA الأخير، ومنصة Pontes، ومشروع اليورو الرقمي، كلها تسير في الاتجاه نفسه: بلوكشين نعم، لكن تحت سقف البنوك والبنك المركزي.
المشكلة أن هذا الخيار له ثمن: سيولة أقل، وشركات تغادر، ومستخدمون أكثر عرضة لتسريب بياناتهم، وخطر أن يقوّي الدولار الرقمي بدل أن يحمي اليورو. وفي هذه الفجوة، تتقدم الإمارات والبحرين بسرعة، بينما تملك تونس والمغرب فرصة حقيقية، شرط أن يحسما إطارهما القانوني ويستثمرا في المواهب.
يمكنك متابعة السجل الرسمي للشركات المرخّصة مباشرة على موقع هيئة الأوراق المالية والأسواق الأوروبية ESMA. وإذا قررت الاحتفاظ بعملاتك بنفسك بعيدًا عن المنصات، فالمحفظة الباردة تبقى من أكثر الحلول أمانًا ضد الاختراقات الإلكترونية، مثل محافظ Ledger، مع ضرورة التكتّم التام حول ما تملكه.
سنُحدّث هذا المقال مع تطور المفاوضات حول اليورو الرقمي واقتراب موعد 8 يناير 2027.
الأسئلة الشائعة
ما هو قانون MiCA الأوروبي باختصار؟
هو قانون موحد ينظم العملات الرقمية في دول الاتحاد الأوروبي الـ 27، ودخل حيز التطبيق الكامل لمزوّدي الخدمات في الأول من يوليو 2026. يفرض ترخيصًا على المنصات وقواعد صارمة على مُصدري العملات المستقرة.
هل تم حظر USDT في أوروبا؟
ليس حظرًا على الامتلاك، لكن USDT غير متوافقة مع MiCA، وقد شطبتها المنصات المرخّصة. ومنذ رأي ESMA في 8 أكتوبر 2026، يجب على هذه المنصات وقف كل خدماتها المرتبطة بها، مع مهلة تصفية تنتهي في 8 يناير 2027.
متى سيصدر اليورو الرقمي؟
التجربة الموجهة للعموم مبرمجة في النصف الثاني من 2027، والإصدار الأول المحتمل في 2029، شرط إتمام المسار التشريعي الأوروبي.
لماذا ينتقل رواد أعمال الكريبتو من أوروبا إلى دبي؟
بسبب سرعة الترخيص لدى هيئة VARA المتخصصة، وغياب الضريبة على دخل الأفراد وأرباح رأس المال، والوصول إلى أسواق آسيا وأفريقيا والخليج.
هل يمكن لتونس الاستفادة من القيود الأوروبية على الكريبتو؟
نعم، لكن أساسًا كقاعدة للمواهب التقنية والتطوير بفضل قانون الشركات الناشئة والتكلفة المنخفضة، وليس كمركز للتداول، لأن التعامل بالعملات الافتراضية لا يزال مقيدًا في تونس.
إخلاء مسؤولية: هذا المقال لأغراض تعليمية وإعلامية فقط، ولا يُعد نصيحة استثمارية أو قانونية أو ضريبية. الأطر التنظيمية والأرقام الواردة قابلة للتغيير، ويُنصح بمراجعة مختص قبل اتخاذ أي قرار. قد يحتوي المقال على روابط إحالة.