عامل مصري في دبي يحوّل راتبه إلى USDT في اليوم نفسه الذي يتقاضاه فيه. تاجر في إسطنبول يسعّر بضاعته بالدولار الرقمي لا لأنه يثق بشركة أمريكية اسمها Tether، بل لأنه لا يثق بالليرة التركية أكثر. هذا هو الوجه الحقيقي لسوق العملات المستقرة (Stablecoins) في منطقتنا: ليس سوق مضاربة، بل حساب دولار موازٍ يستخدمه ملايين الناس يوميًا — تحكمه فعليًا شركتان خاصتان فقط.
أبرز النقاط
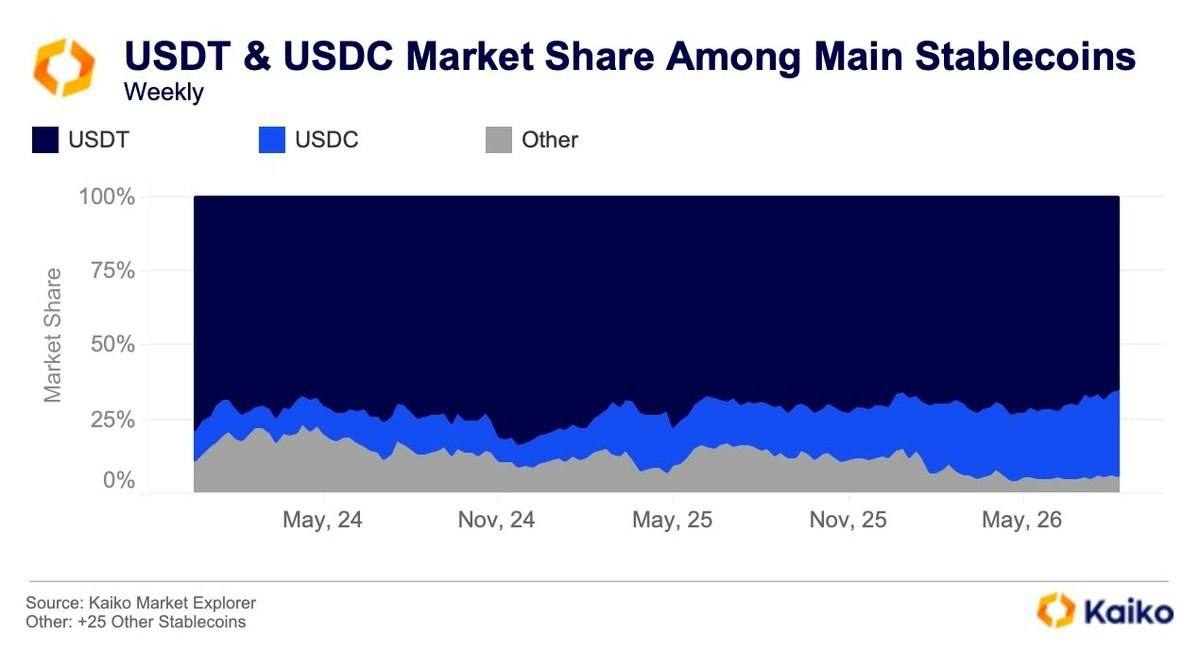
- شركتان أمريكيتان — Tether (USDT) وCircle (USDC) — تسيطران معًا على 85% من سوق عملات مستقرة يبلغ حجمه 302.9 مليار دولار (بيانات Stablecoin Beat لمطلع سبتمبر 2026)، بمؤشر تركّز (HHI) يبلغ نحو 4,244 نقطة، أي « تركّز شديد جدًا » وفق المعايير الاقتصادية القياسية.
- في المنطقة العربية، العرض شيء والاستخدام شيء آخر: USDT يهيمن على « الاقتصاد اليومي » في دول الأزمات النقدية (تركيا، مصر، لبنان)، بينما USDC يتوسع داخل مناطق التنظيم الحرة في الخليج مثل سوق أبوظبي العالمي.
- قانون GENIUS الأمريكي (ساري التطبيق الكامل المتوقع في 18 يناير 2027) قد يشدد الخناق على Tether تحديدًا — وهو ما يعني عمليًا مخاطرة تطال « الدولار الجيبي » لملايين العرب والعمال الآسيويين في الخليج، لا فقط متداولي المنصات.
جدول سريع: خريطة هيمنة العملات المستقرة (سبتمبر 2026)
| المؤشر | القيمة |
|---|---|
| إجمالي سوق العملات المستقرة | 302.9 مليار دولار |
| USDT (Tether) | 183.4 مليار دولار — 60.5% |
| USDC (Circle) | 74.3 مليار دولار — 24.5% |
| حصة الثنائي مجتمعًا | ~85% |
| مؤشر التركّز HHI | ~4,244 (فوق عتبة « تركّز شديد » البالغة 2,500) |
| البقية (DAI, USDe, USD1, PYUSD, RLUSD…) | كل واحدة أقل من 4% |
العرض لا يساوي الاستخدام: من يفوز بماذا؟
الرقم الأهم الذي تغفله أغلب التغطيات: الهيمنة على « المعروض » لا تعني الهيمنة على « الاستخدام الفعلي » بنفس الطريقة. بيانات فيزا لتتبع المعاملات ذات القيمة الحقيقية (باستثناء الروبوتات والتحويلات الداخلية بين المنصات) خلال النصف الأول من 2026 تُظهر صورة مختلفة: USDC يستحوذ على نحو 70% من هذا « الحجم المصفّى »، مقابل نحو 25% لـUSDT، رغم أن USDT أكبر بكثير من حيث العرض الكلي. سجّل هذا الحجم رقمًا قياسيًا شهريًا بلغ 1.79 تريليون دولار في يونيو 2026، ليصل إجمالي النصف الأول من العام إلى 8.82 تريليون دولار.
الخلاصة العملية: USDT يفوز بالكتلة الشعبية والأسواق الناشئة، وUSDC يفوز بالحجم المؤسساتي « النظيف » الذي تتبعه فيزا والمؤسسات المالية الكبرى. هذا التمايز بالذات هو ما يفسر لماذا يبدو الثنائي متماثلاً في القوة على الورق، بينما يلعبان فعليًا لعبتين مختلفتين تمامًا في المنطقة العربية. لمن يريد مقارنة تقنية أعمق بين الاثنين (آلية الإصدار، الشفافية، الاحتياطيات)، يمكن الرجوع إلى مقالنا المخصص للفرق بين USDT وUSDC.
خريطة MENA بلونين: منطقة أزمة ومنطقة مركز مالي
المنطقة الأولى: الدولرة الاضطرارية (بقاء لا رفاهية)
في تركيا ومصر ولبنان وإيران (وبدرجة أقل الجزائر والمغرب عبر التداول المباشر P2P)، لا يستخدم الناس USDT كأداة استثمارية بل كبديل يومي عن عملة محلية تفقد قيمتها بسرعة: ادخار، دفع، وتحويل أموال، كل ذلك بالدولار الرقمي — وهي الظاهرة التي فصّلناها سابقًا في مقالنا عن USDT كدولار رقمي بديل من فنزويلا إلى لبنان وإيران. صرّح الرئيس التنفيذي لشركة Tether، باولو أردوينو، في أغسطس 2026 بما يلخّص هذا الواقع:
« تركيا واحدة من أربعة أسواق ناشئة أصبح فيها USDT فعليًا ‘الدولار الرقمي’ الذي يعتمد عليه الناس في حياتهم اليومية. »
المنطقة الثانية: الدولرة المنظمة (مركز مالي، لا فوضى)
في المقابل، تسير الإمارات والبحرين (وبدرجة أقل قطر والسعودية) في اتجاه مختلف تمامًا: التنظيم بدل الفوضى. حصلت Circle على ترخيص خدمات مالية من سوق أبوظبي العالمي (ADGM) في ديسمبر 2025، بينما حصل USDT على صفة « رمز مرجعي بعملة نقدية معتمد » (AFRT) ضمن نفس السوق الحر. لكن هذا الانفتاح التنظيمي في المناطق الحرة لا يعني انفتاحًا مماثلاً على أرض الواقع: مصرف الإمارات المركزي يمنع فعليًا استخدام « توكنات » أجنبية مثل USDT وUSDC في السداد المباشر للسلع والخدمات داخل الدولة (خارج المناطق الحرة وأغراض شراء الأصول الرقمية نفسها)، ويشترط بدلاً من ذلك اعتماد « توكنات دفع بالدرهم » مرخّصة محليًا. لمن يريد فهم الصورة التنظيمية الكاملة للعملات الرقمية في الإمارات، يمكن الرجوع إلى دليلنا المخصص للوضع القانوني هناك.
من الناحية العملية، معظم مستخدمي USDT وUSDC في المنطقة يحصلون عليها عبر منصات تداول دولية مرخّصة مثل Binance، ثم يحوّلونها إما للتداول أو للاحتفاظ بها كبديل دولاري، وفق القواعد المحلية المعمول بها في كل دولة.
أرقام المنطقة: لماذا العملات المستقرة قصة عربية بامتياز؟
مؤشرات متعددة تؤكد أن منطقتنا من أكثر مناطق العالم اعتمادًا على العملات المستقرة تحديدًا، لا على العملات الرقمية عمومًا:
- قيمة التداول الرقمي على السلسلة في منطقة الشرق الأوسط وشمال أفريقيا قفزت من نحو 100 مليار دولار (2022) إلى ما يقارب 350 مليار دولار في 2025-2026 وفق تقديرات معهد Bitcoin Policy Institute، مع تركيا وحدها عند نحو 200 مليار دولار وفق بيانات Chainalysis لاعتماد العملات الرقمية في المنطقة.
- في تقرير Chainalysis نفسه، تشكّل العملات المستقرة ما بين 45% و52% من إجمالي معاملات العملات الرقمية في المنطقة (للسنة المنتهية في يونيو 2024) — نسبة أعلى من أي منطقة أخرى في العالم، وأعلى بكثير من حصة البيتكوين نفسه.
- تحويلات العمالة الخليجية بلغت نحو 131.5 مليار دولار بنهاية 2023 وفق مركز الإحصاء لدول مجلس التعاون الخليجي — أعلى من تحويلات الولايات المتحدة نفسها. التكلفة التقليدية لهذه التحويلات تصل إلى نحو 6.5%، مقابل أقل من 1% عبر مسارات العملات المستقرة، وهو الفارق الذي يفسر التحول التدريجي إليها.
- بعد توترات مضيق هرمز، أشارت تقديرات إعلامية إلى أن نسبة صغيرة (3-4%) من تحويلات العمالة الآسيوية العاملة في الخليج بدأت بالفعل تمر عبر العملات المستقرة بدل القنوات التقليدية.
قانون GENIUS: المخاطرة الخفية على « دولار الجيب » العربي
دخل قانون GENIUS الأمريكي حيّز التنفيذ التشريعي في يوليو 2025، وتعمل عدة جهات تنظيمية أمريكية — من بينها الخزانة، ومؤسسة تأمين الودائع الفدرالية (FDIC)، ومكتب مراقب العملة (OCC)، وشبكة مكافحة الجرائم المالية (FinCEN) — على صياغة قواعد تنفيذية منفصلة ومتوازية له، مع فترة تعليقات عامة تمتد حتى منتصف أكتوبر 2026، وموعد نهائي لدخول القانون حيّز التطبيق الكامل في 18 يناير 2027.
النقطة الحساسة هنا: Circle متوافقة بالفعل مع المعايير الأمريكية وأيضًا مع تنظيم MiCA الأوروبي، بينما تبقى Tether شركة « offshore » لا أحد يجزم بعد بقدرتها على الاستمرار في العمل ضمن السوق الأمريكية بنفس الشروط. إذا شدّدت واشنطن الخناق على Tether تحديدًا، فإن الأثر لن يقتصر على متداولي منصات مثل Binance، بل سيطال مباشرة « الدولار الجيبي » الذي يعتمد عليه ملايين الأتراك والعمال الآسيويين في الخليج يوميًا. أشارت اللجنة الاقتصادية لأفريقيا التابعة للأمم المتحدة إلى مخاوف مشابهة، محذرة من أن قانون GENIUS قد يُسرّع الدولرة الرقمية ويشدد الطابع خارج الحدودي للعقوبات الأمريكية — وهي مقارنة مفيدة لفهم الأثر المحتمل على المغرب العربي أيضًا.
الرد السيادي الخليجي: دراهم وريالات رقمية لاستعادة السيطرة
المصارف المركزية الخليجية لا تراقب هذا الوضع دون فعل شيء. أبرز محاولات استعادة السيادة النقدية الرقمية:
| المشروع | الوصف |
|---|---|
| AE Coin | أول عملة مستقرة بالدرهم الإماراتي معتمدة من مصرف الإمارات المركزي (ديسمبر 2024) |
| DDSC | مشروع عملة مستقرة بالدرهم من تحالف IHC وFAB وSirius، نفّذ معاملة بقيمة 110 مليون درهم في مايو 2026 |
| مبادرة mBridge | مسار السعودية المفضّل نحو الريال الرقمي عبر منصة تحويلات عبر حدودية متعددة الأطراف، بدل تنظيم تداول العملات الرقمية للأفراد (مزيد من التفاصيل حول الوضع القانوني للعملات الرقمية في السعودية) |
| مشروع القانون 42.25 | مشروع مغربي لتنظيم مزودي خدمات الأصول الرقمية والعملات المستقرة، لم يُقر بعد حتى تاريخ كتابة هذا المقال |
الفكرة المشتركة وراء كل هذه المبادرات واحدة: لا تستطيع دول الخليج منع مواطنيها والمقيمين فيها من استخدام USDT أو USDC عمليًا، لكنها تستطيع بناء بديل سيادي رسمي يقلل الاعتماد الكامل على شركتين أمريكيتين خاصتين في وظيفة كانت تاريخيًا حكرًا على البنوك المركزية: إصدار العملة.
توجد فئة ثالثة في المنطقة تتعامل مع هذا الملف بمنطق مختلف تمامًا: دول مثل مصر التي تفرض قيودًا صارمة على العملات الرقمية عمومًا، أو الجزائر التي تجرّمها جنائيًا بشكل كامل. في هذه الحالة، النقاش الذي يدور في هذا المقال — تنافس USDT وUSDC، وتنظيم ADGM، وقانون GENIUS — يبقى نظريًا إلى حد بعيد على المستوى الرسمي، بينما يستمر الاستخدام الفعلي لـUSDT في الظل عبر قنوات غير رسمية، تمامًا كما هو الحال مع العملات الرقمية عمومًا في هذه البيئات المقيّدة قانونيًا.
الخلاصة: من يملك فعليًا « الدولار الرقمي » العربي؟
ما يبدو للوهلة الأولى تفصيلًا تقنيًا في سوق العملات المشفّرة هو في الحقيقة سؤال سيادة نقدية بامتياز. شركتان خاصتان — لا تخضعان لأي انتخاب ولا لأي برلمان عربي — تحملان اليوم جزءًا حقيقيًا من مدخرات وتحويلات ملايين الأسر في منطقتنا، في ظل تنظيم أمريكي لا يزال قيد التبلور، وسط محاولات خليجية جادة، لكن بطيئة نسبيًا، لاستعادة جزء من هذه السيادة عبر عملات مستقرة محلية بالدرهم والريال. لأي شخص يستخدم USDT اليوم كحساب دولار موازٍ، فهم هذه الخريطة السياسية والتنظيمية لم يعد رفاهية معرفية، بل جزء من إدارة المخاطر الشخصية.
الأسئلة الشائعة
ما الفرق العملي بين USDT وUSDC بالنسبة لمستخدم عربي؟
USDT أوسع انتشارًا وأكثر سيولة في الأسواق الناشئة والتداول اليومي (خصوصًا عبر شبكة Tron لرسومها المنخفضة)، بينما USDC أكثر امتثالاً للتنظيم الأمريكي والأوروبي ويهيمن على الحجم المؤسساتي « النظيف » المتابَع عبر شبكات الدفع الكبرى مثل فيزا.
هل استخدام USDT أو USDC قانوني في دول الخليج؟
يختلف الأمر بحسب البلد والسياق: يُسمح عمومًا بالحيازة والتداول عبر منصات مرخّصة، لكن استخدامها مباشرة كوسيلة دفع للسلع والخدمات داخل بعض الدول مثل الإمارات مقيّد لصالح عملات دفع محلية مرخّصة، حتى لو كانت العملة المستقرة نفسها معترفًا بها تنظيميًا ضمن مناطق حرة معينة.
ما هو قانون GENIUS ولماذا يهم المنطقة العربية؟
هو إطار تنظيمي أمريكي للعملات المستقرة، دخل حيّز التنفيذ التشريعي في يوليو 2025 مع قواعد تنفيذية يُتوقع اكتمالها بحلول 18 يناير 2027. يهم المنطقة العربية لأن أي تشديد على Tether تحديدًا (الأقل امتثالاً مقارنة بـCircle) قد يؤثر مباشرة على ملايين المستخدمين العرب الذين يعتمدون على USDT كبديل دولار يومي.
هل ستنجح العملات المستقرة الخليجية مثل AE Coin في منافسة USDT؟
حتى الآن، هذه المشاريع لا تزال في مراحلها المبكرة نسبيًا من حيث حجم التداول مقارنة بالهيمنة الواسعة لـUSDT وUSDC، لكنها تحظى بدعم رسمي مباشر من المصارف المركزية، ما يمنحها أفضلية تنظيمية طويلة الأمد داخل حدود كل دولة، دون أن تنافس بالضرورة على المستوى الإقليمي أو العالمي في المدى القريب.
ما الفرق بين « عرض » العملة المستقرة و »استخدامها » الفعلي؟
العرض يقيس القيمة الإجمالية المصدرة من كل عملة مستقرة، بينما الاستخدام الفعلي (كما تقيسه شبكات مثل فيزا بعد استبعاد الروبوتات والتحويلات الداخلية بين المنصات) يقيس التداول الحقيقي ذا القيمة الاقتصادية. USDT يتصدر المقياس الأول بسبب انتشاره الشعبي، بينما USDC يتصدر المقياس الثاني بسبب اعتماده المؤسساتي الأوسع.
إخلاء مسؤولية
هذا المقال لأغراض تعليمية وتحليلية فقط، ولا يشكّل استشارة مالية أو استثمارية. سوق العملات المستقرة والتنظيمات المرتبطة به (خصوصًا قانون GENIUS الأمريكي والتنظيمات الخليجية) في تطور سريع ومستمر، والأرقام الواردة في هذا المقال تعكس أحدث البيانات المتاحة حتى تاريخ النشر. استخدام العملات المستقرة ينطوي على مخاطر تتعلق بالتنظيم، والسيولة، وثقة الجهة المصدرة، ويُنصح بمتابعة المصادر الرسمية والتحقق من الوضع القانوني في بلدك قبل أي قرار.